שופרסל יוצאת ממדד ת"א 35, אבל הקרב האמיתי שלה רק מתחיל
כדי להבין את מצבה של שופרסל צריך לדמיין משפחה שמתכוננת לארוחת שבת חגיגית. הבית עבר שיפוץ יסודי, המטבח חודש, הסירים הוחלפו, חומרי הגלם נבחרו בקפידה, הארוחה בושלה והשולחן ערוך להפליא. כל פרט זכה לתשומת לב, מהמפיות ועד התפריט. אלא שכאשר מגיע רגע הסעודה, מתברר שחלק מהאורחים לא הגיעו.
זהו, במידה רבה, האתגר העומד כיום בפני האחים יוסי ושלומי אמיר. הם השקיעו מאמצים ניכרים בהכנת הבית, וכעת עליהם להחזיר את האורחים אל השולחן.
17 שנים במדד המוביל: מה באמת קרה לשופרסל?
חשוב להבהיר: אין מדובר במחיקה מהמסחר, במשבר נזילות או בקביעה שהחברה איבדה את מעמדה בענף הקמעונאות. שופרסל ממשיכה להיות אחת מקבוצות הקמעונאות הגדולות והמשמעותיות בישראל, עם פריסה ארצית רחבה, מערך לוגיסטי מתקדם, פעילות אונליין, נכסי נדל"ן ומערך מסחרי המשרת מיליוני ביקורי לקוחות.
אולם שוק ההון אינו מתעניין רק בגודל החברה או בהיסטוריה שלה. הוא מתמחר גם את הציפיות לעתיד, את קצב הצמיחה, את איכות הרווח ואת יכולתה של ההנהלה להמשיך לייצר ערך לאורך זמן.
אלה נתונים המחייבים התבוננות, אבל אינם מעידים כשלעצמם על כישלון האסטרטגיה. להפך, הם עשויים להעיד על כך שהחברה השלימה במידה רבה את השלב הראשון של השינוי, אך טרם השלימה את המעבר מהתייעלות ארגונית לצמיחה צרכנית.
האחים אמיר טיפלו בשלד, עכשיו צריך לטפל בדופק
כאשר האחים אמיר רכשו את השליטה בשופרסל, הם קיבלו לידיהם גוף קמעונאי גדול ומורכב, בעל מנגנון ארגוני רחב, הוצאות תפעול משמעותיות, מערכות ניהול מסועפות ואתגרים שנצברו לאורך שנים.
התגובה שלהם הייתה מהירה ונחושה. צמצום שכבות ניהול, שינוי מבנים ארגוניים, בחינה מחדש של התקשרויות מסחריות, טיפול בהוצאות המטה, חיזוק המשמעת התפעולית, שיפור תנאי הסחר עם ספקים והתמודדות עם פחת ועלויות שאינן מייצרות ערך ישיר לצרכן.
במקביל, החלה הרשת בתהליך רחב של שינוי זהות מסחרית. חנויות שודרגו, פורמטים חדשים פותחו, תפיסת המותג הפרטי הורחבה ונבנו משפחות מוצרים ומותגים שנועדו להעניק לרשת שליטה גדולה יותר במגוון, במחיר וברווחיות.
קצב פיתוח המוצרים, האריזות והמותגים בפרק זמן קצר ראוי לציון. מדובר במהלך מסחרי שאפתני במיוחד במונחים של שוק המזון הישראלי, גם אם היקפו המדויק ביחס לתהליכים היסטוריים אחרים מחייב מדידה נפרדת.
האחים אמיר הביאו לשופרסל תפיסה של קמעונאות פרטית, ניהול הדוק, קבלת החלטות מהירה וירידה לפרטים הקטנים. הם לא הסתפקו בהחלפת מנהלים, אלא ביקשו לשנות את מנגנון הפעולה של החברה.
והמהלכים האלה הניבו תוצאות. בשלב הראשון נרשם שיפור ניכר ברווחיות, והחברה הצליחה לייצר רווחים משמעותיים גם כאשר היקף המכירות נחלש. מאז כניסתם לשליטה חולקו דיבידנדים בהיקף מצטבר של כ־1.3 מיליארד שקל, לפי הפרסומים.
אלא שהתייעלות היא מנוע בעל גבולות ברורים. אפשר לצמצם הוצאות הנהלה, להפחית פחת, לשפר הסכמי סחר ולדייק את מערך כוח האדם. אי אפשר לבסס צמיחה ארוכת טווח רק על הוצאות שלא מוציאים.
קמעונאות המזון אינה מסתיימת בדוח רווח והפסד. היא מתחילה בהחלטה של הצרכן היכן לערוך את הקנייה הבאה שלו.
כאן נמצא האתגר הבא של שופרסל.
הרווח יכול להשתפר גם כשהלקוח מתרחק
בדוחות הכספיים של רשת קמעונאות יש נתון אחד שראוי לעיתים לתשומת לב גדולה יותר מהרווח הנקי: מכירות החנויות הזהות. הנתון בוחן את השינוי במכירות של חנויות שפעלו בתקופות ההשוואה, ומסייע להבין את התפתחות הפעילות ללא השפעת פתיחת חנויות חדשות. אמנם הוא מושפע גם משינויים בשעות פעילות, מהסבות סניפים ומגורמים חיצוניים, אך לאורך זמן הוא מהווה מדד חשוב לבריאות הפעילות המסחרית.
במחצית הראשונה של 2026 רשמה שופרסל ירידה של 2.7% במכירות החנויות הזהות. במקביל דיווחו רמי לוי ויוחננוף על צמיחה של 3.6% ו־6.3%, בהתאמה. אין להסיק מההשוואה לבדה שכל מכירה שאבדה לשופרסל עברה דווקא לרשתות הללו, אך הפער מצביע על הבדלים בהתפתחות הביקוש.
מבחינה כלכלית, חברה יכולה להגדיל את הרווחיות שלה גם כאשר מחזור המכירות מצטמצם, בעיקר אם צמצום ההוצאות ושיפור הרווח הגולמי מפצים על הירידה. אלא שכאשר המגמה נמשכת, היא מעוררת שאלות לגבי יכולתה של הרשת לשמור על היקף הקניות, על תדירות הביקור ועל מעמדה בסל הקנייה המשפחתי.
לשופרסל יש יתרון עצום שאי אפשר להתעלם ממנו: היא נמצאת קרוב מאוד לביתם של צרכנים רבים. היא נהנית מפריסה, מזמינות, מהרגלי קנייה שנבנו במשך שנים ומהיכרות עמוקה עם הציבור הישראלי.
אבל יתרון הנגישות לבדו אינו מספיק. הצרכן יכול לקנות מוצרים להשלמת קנייה בחנות שמתחת לבית, ובמקביל להעביר את הקנייה השבועית הגדולה לרשת אחרת. כך יכולה רשת לשמור על מספר גבוה של ביקורים, אך לאבד נתח משמעותי מההוצאה החודשית של משק הבית. המשימה הבאה של שופרסל אינה רק לגרום לצרכן להיכנס לסניף. היא לגרום לו לבחור בשופרסל מחדש כיעד מרכזי לקנייה המשפחתית.
שופרסל חוזרת לדבר עם הצרכן, אבל עדיין לא בשפה שלו
הצרכן הישראלי לא מחפש רק מודעה שמספרת לו על מוצר במחיר יוצא דופן. הוא מבקש להרגיש שהרשת שבה הוא קונה מבינה את המציאות הכלכלית שלו, את הרכב סל הקניות המשפחתי ואת הצורך שלו בוודאות. הוא רוצה לדעת שגם כאשר לא מצא מבצע על המוצר שחיפש, הוא עדיין קונה במקום שמציע לו ערך הוגן.
כאן נמצא אחד ההבדלים החשובים בין שיווק מבוסס מבצעים לבין אסטרטגיית מחיר שמייצרת נאמנות.
צריך גם לתת קרדיט למדיניות החדשה. האחים אמיר הביאו לשופרסל מבצעי עומק שחלקם אגרסיביים יותר מאלה שאפיינו את תרבות המבצעים המסורתית של הרשת. בקטגוריות מסוימות, ובפרקי זמן מוגבלים, הצרכן אכן מקבל הצעות מחיר משמעותיות.
משפחה שקונה עשרות פריטים בכל ביקור אינה בוחנת רק את מחירו של בקבוק שמן, אריזת קפה או חבילת חיתולים. היא מתייחסת גם למחירים של הגבינות, מוצרי הבשר, הפירות והירקות, מוצרי הניקיון ושאר הפריטים שהיא צורכת באופן קבוע.
הסדק באמון: המחיר של ויתור על מערכת יחסים
אחד המהלכים המשמעותיים שביצעה ההנהלה החדשה היה שינוי מדיניות ההטבות ושיתופי הפעולה עם מועדוני צרכנות חיצוניים. מנקודת מבט עסקית, ההיגיון ברור. הנחות קבועות לקבוצות לקוחות גדולות מצמצמות את הרווחיות, ומחייבות את הרשת לחלוק חלק מהערך הכלכלי עם גופים מתווכים. ביטולן או צמצומן יכולים לשפר את ההכנסה מכל עסקה ולאפשר גמישות מסחרית רחבה יותר.
אולם למועדוני צרכנות יש תפקיד נוסף, שאינו מופיע תמיד בשורת העלויות.
כאשר משפחה יודעת שבכל קנייה ברשת מסוימת היא מקבלת הטבה קבועה, נוצר קשר שאינו תלוי במבצע השבועי. ההנחה הופכת לחלק מהחישוב הכלכלי של משק הבית, ולעיתים גם לחלק מהזהות הצרכנית שלו.
הפסקת שיתוף הפעולה עם מועדון חבר, למשל, לאחר שנים ארוכות של התקשרות, לא הייתה רק החלטה מסחרית. עבור לקוחות שהתרגלו להטבה, היא שינתה את הכדאיות הנתפסת של המשך הקנייה ברשת.
חשוב להבחין בין מועדוני הצרכנות החיצוניים לבין מועדון הלקוחות העצמאי של שופרסל, שממשיך לפעול. אך גם שינוי בהטבות, בקופונים ובמנגנוני הנאמנות של הרשת עצמה עשוי להשפיע על מערכת היחסים עם לקוחות ותיקים.
אין בסיס לקבוע שכל לקוח שאיבד הטבה נטש את שופרסל, או שכל הירידה במכירות נובעת מהחלטות אלה. אולם מבחינת התנהגות צרכנים, שינוי חד בתועלת שהלקוח התרגל לקבל עשוי להוביל אותו לבחון מחדש את הבחירה שלו.
זו אינה בהכרח שבירת אמון, אלא סדק בתחושת ההדדיות. הרשת מבקשת מהצרכן להמשיך להיות נאמן לה, אך הצרכן מצפה להבין מה הוא מקבל בתמורה.
וכאן טמון גם הפתרון. שופרסל אינה חייבת בהכרח לחזור לכל מנגנוני ההנחות הקודמים. היא יכולה לבנות מודל נאמנות עדכני, מדויק ואישי יותר, המבוסס על הרגלי הקנייה של הלקוח, על ערך מצטבר ועל הטבות שהוא באמת זקוק להן.
המפתח אינו גובה ההנחה לבדו, אלא היכולת לגרום לצרכן להרגיש שהוא חשוב לרשת גם כאשר אינו קונה מוצר שנמצא השבוע במבצע.
מהפכת המותגים הפרטיים: החדשנות מרשימה, אבל הצרכן הישראלי עדיין ישראלי
אחד המהלכים המעניינים ביותר שמובילה שופרסל הוא פיתוח עולם מותגי הבית שלה.
במקום להסתפק במותג פרטי אחיד הנושא את שם הרשת, החברה מקדמת משפחות מותגים בעלות שמות, זהויות ועיצובים עצמאיים. זו תפיסה מקובלת בקרב קמעונאיות בינלאומיות, שמבקשות לבנות מותגים הנתפסים בעיני הצרכן כחלופה מלאה למותגים התעשייתיים המוכרים.
בעבר, המותג הפרטי נועד בעיקר להציע מוצר זול יותר. כיום הוא יכול להיות כלי לפיתוח מוצרים, לשיפור רווחיות, ליצירת בידול ולהפחתת התלות בספקים הגדולים.
שופרסל מזהה היטב את ההזדמנות הזאת. על פי נתוני המחצית הראשונה של 2026, שיעור מכירות המותגים הפרטיים הגיע לכ־20.4% מהמכירות. זהו כבר רכיב משמעותי בפעילות המסחרית שלה.
באירופה, במדינות ובקטגוריות רבות, המותג הפרטי נהנה ממעמד מבוסס ומשיעורי חדירה גבוהים. לעיתים הצרכן אינו רואה בו תחליף נחות למותג מוכר, אלא בחירה רגילה לחלוטין.
בישראל התמונה מורכבת יותר. למותגים התעשייתיים הגדולים יש עדיין מעמד חזק, במיוחד בקטגוריות שבהן הצרכן רגיל לטעם, למרקם, לאיכות או לתחושת ביטחון מסוימת. ההתנהגות משתנה בין קטגוריות ובין קבוצות צרכנים, אך לא ניתן להניח שהציבור הישראלי יאמץ באופן אוטומטי את הרגלי הקנייה האירופיים.
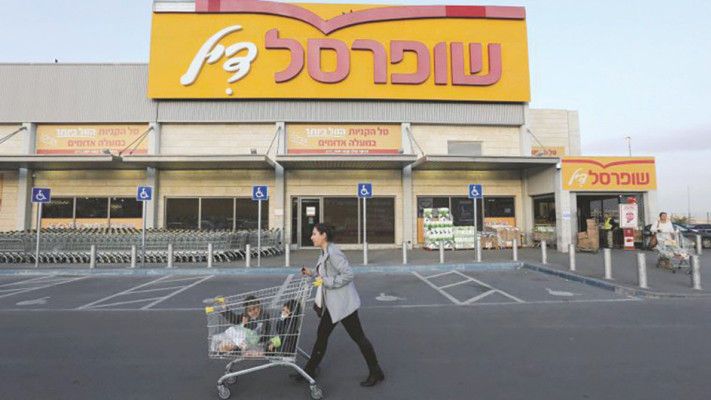
כדי להעביר צרכן ממותג מוכר למותג חדש, לא מספיק להעמיד את שתי האריזות זו לצד זו על המדף.
צריך לייצר סיבה ברורה לשינוי.
לעיתים זו תהיה איכות גבוהה יותר. לעיתים חדשנות, נוחות שימוש או מוצר שאינו קיים בקטגוריה. אולם כאשר ההבטחה המרכזית היא מחיר נמוך יותר, הפער צריך להיות משמעותי מספיק בעיני הקונה כדי להצדיק את המעבר.
אם הצרכן רואה מולו מותג שהוא מכיר במשך שנים ומותג בית חדש במחיר הנמוך רק במעט, לא בטוח שיבחר לנסות את החלופה. מבחינתו, החיסכון עשוי שלא לפצות על חוסר הוודאות.
דווקא משום כך, מהפכת המותגים של שופרסל צריכה להמשיך להתפתח, אך לצד שמירה על מגוון רחב של מותגים מוכרים.
המותג הפרטי הוא מנוע צמיחה חשוב, אך הוא אינו חייב לבוא על חשבון חופש הבחירה של הקונה. האתגר הוא לבנות מדף שבו הצרכן מרגיש שהוא מקבל יותר אפשרויות, ולא מדף שמנסה להחליט עבורו מה עליו לקנות.
דווקא היציאה מהמדד עשויה להיות קריאת ההשכמה הנכונה
קל להתייחס ליציאת שופרסל ממדד ת"א 35 כאל אירוע שלילי. ואולם, לעיתים דווקא אירוע חיצוני שמערער את תחושת היציבות מאפשר להנהלה לבחון מחדש את סדרי העדיפויות שלה.
האחים אמיר כבר הוכיחו שהם יודעים לבצע שינוי ארגוני במהירות, להתמודד עם מנגנונים גדולים ולשנות שיטות עבודה שהתקבעו לאורך שנים. השאלה כעת היא אם אותה נחישות תופנה גם לשיקום הקשר עם הלקוחות.
התייעלות ארגונית אפשר להוביל באמצעות החלטות הנהלה, תקציבים, נהלים ובקרה. אמון צרכני אי אפשר לייצר בהוראה מלמעלה. הוא נבנה באמצעות אלפי החלטות קטנות של לקוחות, בכל יום ובכל סניף.
וכאן נמצאת גם הסיבה לאופטימיות.
לשופרסל יש תשתית קמעונאית עצומה, היכרות רבת שנים עם השוק, מותג מוכר, משאבים משמעותיים ויכולת להוציא לפועל מהלכים מסחריים רחבי היקף. ההנהלה כבר ביצעה חלק גדול מהעבודה הקשה של שינוי המנגנון הפנימי.
כעת עליה להעביר את מרכז הכובד מהשאלה כיצד לחסוך עוד שקל בהוצאות לשאלה כיצד לגרום לצרכן לבחור להוציא אצלה עוד שקל בקופה. השינוי הזה אינו סותר את מדיניות ההתייעלות. הוא אמור להיות ההמשך הטבעי שלה. חברה מסחרית בריאה זקוקה לרווחיות, אך קמעונאי מזון זקוק גם לתנועת לקוחות, לנאמנות וליכולת לשמור על מעמדו כיעד קנייה לאורך זמן. ההתייעלות בונה את הבסיס הכלכלי. הצרכנים הם אלה שמעניקים לו חיים.
הקרב הבא: שתי הגדולות מול קמעונאות פרטית שכבר מזמן אינה קטנה
השינוי שעוברת שופרסל מתרחש דווקא כאשר גם קרפור בישראל נמצאת בתקופה של בחינה מחודשת של דרכה העסקית.
השינויים בהנהלת קרפור, לרבות מינויה של ענבל הרסון לתפקיד המנכ"לית, והניסיונות לפתח תפיסה מסחרית ושיווקית מעודכנת עשויים להשפיע על מבנה התחרות בשוק בשנים הקרובות.
במשך עשורים התנהלה התחרות בענף המזון הישראלי בין הרשתות הגדולות של השוק המאורגן לבין רשתות פרטיות, שחלקן צמחו מתוך עסקים משפחתיים קטנים.
הרשתות שנחשבו בעבר פרטיות וקטנות הפכו בחלקן לקבוצות קמעונאות גדולות, עם עשרות סניפים, מרכזים לוגיסטיים, מערכי יבוא ומחזורי מכירות של מיליארדי שקלים.
הן אינן קטנות, וגם לא בהכרח פשוטות לניהול. אבל חלקן הצליחו לשמר תכונה חשובה מהימים שבהם פעלו כעסקים משפחתיים: תגובה מהירה לשוק.
הן עוקבות אחר מחירו של כל מוצר, מזהות הזדמנויות מסחריות, מגיבות למהלכי המתחרים ומבינות שלקוח שאיבד היום את תחושת הכדאיות שלו עלול לערוך מחר את הקנייה השבועית במקום אחר.
רשת גדולה יכולה ליהנות מכוח קנייה, מערך הפצה מתקדם ויכולת לפתח מותגים חדשים. מנגד, היא נדרשת להתמודד עם עלויות קבועות גדולות, מגוון רחב של פורמטים ומערכת קבלת החלטות מורכבת.
אם שופרסל וקרפור יצליחו למנף את היכולות הארגוניות שלהן ולשלב בהן שיווק ממוקד, גמישות מסחרית וקשב גדול יותר לצרכן, ייתכן שנראה התחדשות מעניינת במאבק שבין הרשתות הארציות הגדולות לבין קבוצות הקמעונאות הצומחות.
זו עשויה להיות בשורה אמיתית לציבור.
לא משום שרשת אחת תנצח את האחרת, אלא משום שהתחרות על הלקוח עשויה להפוך רחבה יותר, להתנהל על פני קטגוריות רבות יותר ולהתרכז בערך הכולל של סל הקנייה.
בסופו של דבר, הקמעונאי שיצליח אינו בהכרח זה שיפרסם את המבצע הקיצוני ביותר, אלא זה שיידע לבנות מערכת יחסים ארוכה ומשתלמת עם הצרכן.
 התרעות פיקוד העורף