
אבל גם אם נניח שאהרונוביץ' יצליח לשכנע את חברי הכנסת ואת בנק ישראל, שמיהר להוציא הבהרה כי הסמכות לביטול שטרות נתונה לנגיד וכי לא הוצג לו ביסוס מקצועי המצדיק מהלך כזה, האם באמת נחזה בפלא של היעלמות ההון השחור וחזרת כל משפחות הפשע וארגוני הטרור למוטב? פרופ' אשר בלס, מרצה לכלכלה במכללת אשקלון ולשעבר הכלכלן הראשי בבנק ישראל, קצת מסופק.
מדינת ישראל יכולה לבטל רק את המזומן שלה, לא את המזומן של כל העולם. לדבריו, נותני שירותים שמקבלים כיום תשלום לא מדווח בשקלים עשויים לבקש מהלקוחות להביא מטבע זר, וכך גם ארגוני הפשיעה. "אי אפשר לדעת בוודאות כמובן, אבל בהחלט יש אפשרות שהם פשוט יעברו לדולרים כמו לא מעט ארגוני פשע בעולם".
עם זאת, צריך לחלק בין הפסקת הנפקתו של שטר לבין ביטול תוקפם של השטרות שכבר נמצאים במחזור. הפסקת הנפקתו של שטר אינה זהה לביטול תוקפם של השטרות שכבר נמצאים במחזור. באירופה, למשל, הוחלט ב-2016 להפסיק לייצר ולהנפיק את שטר ה-500 אירו, בין היתר בשל החשש שהוא מקל על פעילות לא חוקית. אלא שהשטרות הקיימים נשארו אמצעי תשלום חוקי, וניתן להחליפם בבנקים המרכזיים של גוש האירו ללא הגבלת זמן.
בהודו ננקט באותה שנה צעד אחר: בוטל מעמדם החוקי של שטרות ה-500 וה-1,000 רופי מהסדרות שהיו אז במחזור, במסגרת המאבק בכסף שחור, בזיופים ובמימון טרור. גם שם, עם זאת, הונפקו שטרות חלופיים והמזומן עצמו המשיך להתקיים. לכן בלס מציין שגם אם אותם ארגוני פשע יוכלו להתמודד עם הפסקת ההנפקה מעתה והילך באמצעות מעבר למטבע זר, ביטול תוקפם של שטרות בהחלט עשוי להקשות עליהם ועל ארגוני טרור המחזיקים מאגרי מזומן בעזה וביהודה ושומרון שכן הם יידרשו להגיע לבנק כדי לפדות אותם ולהסביר כיצד הגיעו לידיהם.
אבל הון שחור הוא לא הסיבה היחידה שאנשים מחזיקים מזומן, עבור חלקם זו הדרך הנוחה ביותר לעקוב אחר ההוצאות, ואחרים מתקשים להשתמש באמצעי תשלום דיגיטליים או כלל אינם מחזיקים בחשבון בנק. המזומן מאפשר גם לשלם בלי שכל רכישה תותיר אחריה תיעוד דיגיטלי, שאלה שנוגעת לפרטיות גם כשמדובר בעסקאות חוקיות לחלוטין.

בנק ישראל הציג החודש סיבה נוספת לשמור על המזומן: היכולת לשלם גם כשמערכות אחרות אינן פועלות. בסקירה שפרסם ב-12 באוקטובר הדגיש הבנק את חשיבותו בעת תקלות חשמל ותקשורת ומתקפות סייבר. לפי הסקרים שהוצגו בסקירה, רוב הציבור רוצה להמשיך להשתמש במזומן גם בעתיד. בינתיים, גם בלי לבטל אף שטר של 200 שקל, המזומן הולך ונדחק מחיי היום-יום משתי סיבות: קשה ויקר יותר למשוך אותו, וכוח הקנייה שלו נשחק.
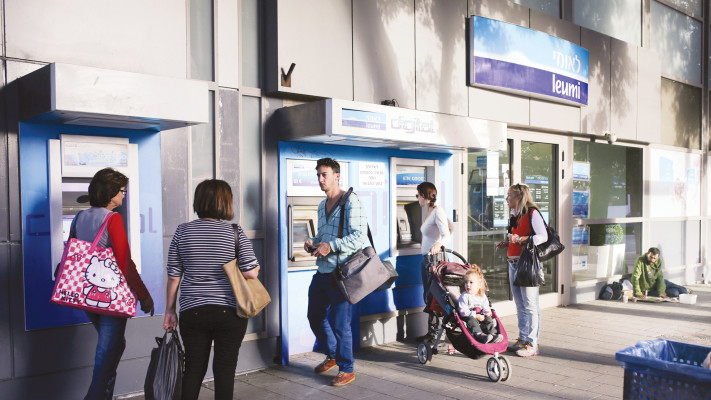
לדברי בלס, יש פחות ופחות כספומטים בנקאיים, ומי שזקוק למזומן נאלץ לעיתים להסתמך על מכשירים פרטיים שגובים עמלות גבוהות יותר. ההסבר, לדבריו, הוא שהפעלת כספומטים כרוכה בעלויות של הובלה, מילוי וטיפול בשטרות. כל עוד פועל במקום סניף, המכשיר מפחית את העומס ואת הצורך בשטח ובעובדים לטיפול במשיכות. כשהסניף נסגר, התמריץ להחזיק כספומט במקום נחלש.
וכשכספומט בנקאי נעלם מהסביבה, מי שזקוק למזומן עשוי להידרש למכשיר פרטי שגובה עמלה גבוהה יותר. בלס מביא כדוגמה משיכה של 300 שקל תמורת עמלה של שבעה שקלים, כ-2.3% מהסכום שנמשך, עוד לפני שנעשה בכסף שימוש. במקביל שטר ה-200 נשאר העריך הגבוה בישראל מאז הונפק לראשונה ב-1992, אבל כוח הקנייה שלו נשחק עם עליית המחירים. סל מוצרים שעלה אז 200 שקל עולה היום יותר, הרבה יותר, ולכן למעשה אותו שטר שהיה מסוגל לקנות X פריטים כבר בוטל ריאלית, ונשארנו עם שטר שמסוגל לקנות רק שליש מהכמות.
עם זאת, בלס מדגיש שהאינפלציה הגבוהה בשנות ה-90 שחקה את ערך השטר מהר יותר מזו שנרשמה ברבות מהשנים שבאו אחריהן, ובהנחה שבשנים הקרובות צפויה אינפלציה שנתית קבועה של 2% שטר ה-200 יישאר בעל כוח קנייה משמעותי גם בעוד עשור. בין האפשרות לעבור לדולרים, הצורך לשמור על אמצעי תשלום נגיש בשעת חירום והעלויות שכרוכות במשיכת כסף, הדרך להיפרד מהמזומן מורכבת יותר מביטול שטר אחד - אבל בלס מעריך שבסופו של דבר זה יקרה. "אני חושב שיום אחד זה יגיע, אני לא בטוח אם אנחנו עדיין שם".
 התרעות פיקוד העורף