ב-15 בכל חודש מתפרסם אחד הנתונים החשובים במשק. כלכלנים מנתחים, בנקאים מחשבים, בעלי משכנתאות ממתינים ואנשי שוק ההון מנסים לנחש איך הנתון ישפיע על החלטת הריבית. אבל בזמן שהמשק עוקב אחרי עשיריות האחוז, הצרכן עושה חישוב אחר לגמרי: כמה יצא לו בקופה.
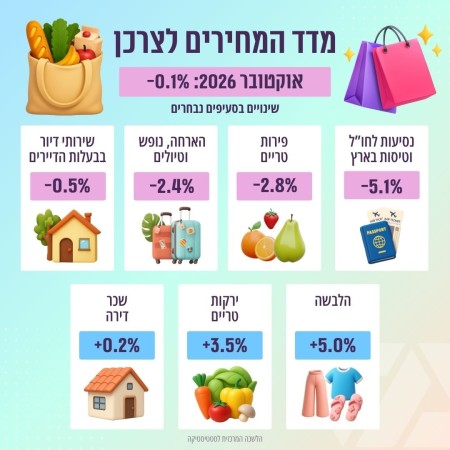
המדד לחודש אוקטובר 2026 ירד ב-0.1%, והאינפלציה השנתית ירדה מ-1.6% ל-1.1%. זו בשורה טובה למשק, אין על כך ויכוח. קצב עליית המחירים נמצא בתוך יעד יציבות המחירים של בנק ישראל, בין 1% ל-3%, וקרוב לגבול התחתון שלו.
אבל כאן בדיוק מתחיל הפער בין הכלכלה של הסטטיסטיקה לבין הכלכלה של הבית. ירידה בקצב האינפלציה היא לא ירידה במחירים. היא אומרת שהמחירים עולים לאט יותר, לא שהם חוזרים אחורה. והיא בוודאי לא מחזירה לציבור את הכסף שהוציא בשנים שבהן המחירים טיפסו במהירות.
ניקח דוגמה פשוטה. משפחה ששילמה בעבר 1,000 שקל על סל קבוע וראתה אותו מטפס בהדרגה ל-1,200 שקל, לא תחזור לשלם 1,000 שקל רק כי האינפלציה ירדה ל-1.1%. המחיר הגבוה כבר הפך לנקודת המוצא החדשה. זו הסיבה שהציבור שומע בשורות טובות על המדד, ולא מצליח לזהות אותן בחשבון הקניות.
הירקות התייקרו, הפירות הוזלו: כמה זה בשקלים?
כדי להבין מה המספרים האלה אומרים בפועל, צריך לתרגם אותם לשקלים. קילו תפוחים שעלה 12 שקלים ומחירו ירד ב-2.8% יעלה עכשיו כ-11.66 שקלים. כלומר, חיסכון של כ-34 אגורות לקילו. משפחה שקונה שני קילו תפוחים בשבוע תחסוך פחות משלושה שקלים בחודש. זו ההוזלה שהמדד מדווח עליה, וקשה מאוד להרגיש אותה מול הקופה.
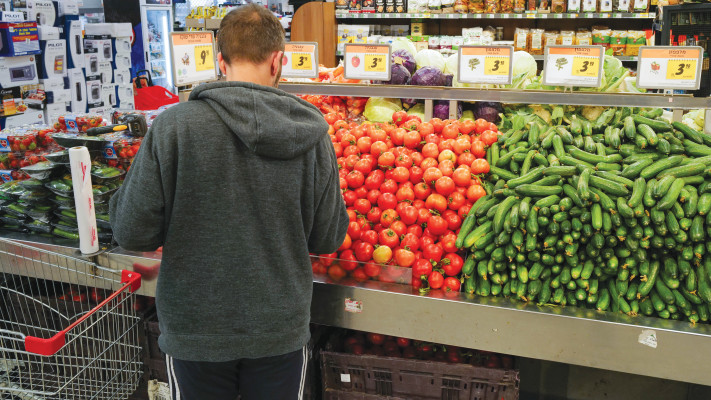
בצד של הירקות התמונה הפוכה. קילו ירקות שעלה 10 שקלים באוגוסט עולה, אחרי ספטמבר ואוקטובר, כ-11.03 שקלים, יותר משקל לקילו. משפחה שקונה כ-3 קילו ירקות בשבוע משלמת היום כ-12 שקל יותר בחודש על אותם ירקות בדיוק. ההוזלה בפירות פשוט לא מכסה את ההתייקרות בירקות.
וזה לא עניין שולי. עגבניות, מלפפונים, פלפלים וגזר הם לא מוצרי מותרות. הם נמצאים כמעט בכל עגלה ונקנים שוב ושוב, שבוע אחרי שבוע. לכן כל שינוי במחירם מורגש מהר מאוד בבית.
עם זאת, צריך לזכור שמחירי התוצרת החקלאית תלויים בעונה, במזג האוויר, בהיקף היבול, בהיצע ובעלויות השיווק. חודשיים של עליות עדיין לא מוכיחים מגמה מתמשכת. גם הירידה במחירי הפירות היא ממוצע: משפחה שקונה בעיקר פירות מסוימים עשויה לפגוש בקופה מציאות אחרת לגמרי.
וזה מוביל לשאלה רחבה יותר: האם אנחנו בכלל קונים היום את אותו סל שקנינו לפני שנתיים או שלוש?
הסל השתנה עוד לפני שהגענו לקופה
כשמחירי המזון עולים, הצרכן לא רק משלם יותר. הוא משנה את מה שהוא קונה. הוא עובר למותגים זולים יותר, מצמצם מוצרים מסוימים, מחפש מארזים משתלמים, מוותר על פינוקים ולפעמים גם מחליף את הרשת שבה הוא רגיל לקנות.
ולכן חשוב להבחין בין המדד לבין החשבון. הלמ"ס מודדת שינויי מחירים לפי סל סטטיסטי ומשקולות שנועדו לייצג את הצריכה הממוצעת של משקי הבית. החשבון המשפחתי, לעומת זאת, תלוי גם בכמויות, בהרכב המוצרים, במבצעים שנוצלו ובתדירות הקניות.
אם משפחה הוציאה החודש יותר כסף, זה לא אומר שכל המוצרים שקנתה התייקרו באותו שיעור. ואם הצליחה לשמור על אותו תקציב בזכות מעבר למוצרים זולים או צמצום כמויות, זה לא אומר שיוקר המחיה הפסיק להשפיע עליה. השאלה הצרכנית האמיתית היא לא רק כמה משלמים, אלא מה מקבלים בתמורה לאותו סכום.
המחקר: הציבור ממשיך לצמצם
מחקר שערך המכון לחקר הקמעונאות בשיתוף חברת פאנל ויו בתחילת נובמבר 2026 עוזר להבין למה הנתונים המאקרו-כלכליים לא מתורגמים לתחושת הקלה.
לפי המחקר, 69.5% מהמשיבים דיווחו שהוצאות הקניות שלהם גדלו, ו-41.4% דיווחו על גידול של 10% ומעלה. חשוב לדייק: מדובר בהערכה אישית של המשיבים לגבי ההוצאה שלהם, לא במדידה של התייקרות סל זהה.
הממצא החשוב יותר נמצא בהרגלי הצריכה. 75.7% מהמשיבים צמצמו או ויתרו על לפחות תחום צריכה אחד בגלל יוקר המחיה. 42.4% צמצמו אכילה בחוץ או הזמנת משלוחים, 31.3% צמצמו חופשות ו-19.6% צמצמו הוצאות בבתי קפה. גם בסופר רואים את התגובה: 22% דיווחו שעברו למותג פרטי כדרך להתמודד עם המחירים.
הנתונים האלה מספרים סיפור ברור. הצרכן לא מפסיק לצרוך, הוא משנה סדרי עדיפויות. הוא ממשיך למלא עגלה בסופר, אבל מוותר על המסעדה, דוחה רכישות ומבטל את החופשה המשפחתית. במקרים רבים, הקניות היומיומיות ממשיכות להתקיים דווקא בזכות הוויתורים בתחומים אחרים.
זה ההבדל בין היכולת לשלם לבין היכולת לשמור על רמת חיים. לא כל משפחה שממשיכה לקנות נמצאת במצב נוח, ולא כל בית קפה מלא מעיד על ציבור שלא מתקשה.
האם המותג הפרטי הוא הפתרון?
בשנים האחרונות הפך המותג הפרטי לכלי מרכזי במאבק על המחיר. הרשתות מוכרות מוצרים תחת שמן, ובמקרים רבים במחיר נמוך מהמותגים המוכרים.
אבל גם כאן צריך זהירות. המותג הפרטי לא תמיד הזול ביותר בכל קטגוריה. לפעמים הפער בינו לבין המותג המוכר קטן מאוד, ובתקופות מבצע אפשר למצוא מוצרים של יצרנים מובילים במחיר נמוך יותר. ההשוואה הנכונה היא לא בין תדמית של מותג יקר לתדמית של מותג זול, אלא בין מוצרים דומים, לפי מחיר ליחידת מידה, תוך בדיקת המשקל, הכמות וההרכב. מוצר זול יותר שמכיל פחות, או שהרכבו שונה מהותית, לא בהכרח נותן תמורה טובה יותר.
הצרכן הישראלי למד לחפש מבצעים. השאלה היא אם הוא גם למד להשוות מחירים בצורה שמאפשרת לו לדעת כמה הוא באמת חוסך.
המדד ירד בעקבות הוזלות בטיסות, אבל לסופר הולכים כל שבוע
בחישוב הסטטיסטי לכל סעיף יש משקל. בבית, המשמעות שונה לגמרי. משפחה שלא טסה לחו"ל באוקטובר לא הרוויחה דבר מהירידה במחירי הטיסות. משפחה שקונה ירקות, מוצרי חלב, לחם, ביצים ובשר פוגשת את מחירי המזון כל שבוע מחדש.

אין בזה פגם במדד. התפקיד שלו הוא למדוד את השינוי הממוצע במחירים במשק, לא לתאר את החוויה של כל משפחה. אבל כשמשתמשים במדד כדי להסביר לציבור מה מצבו הכלכלי, צריך להכיר גם במגבלות שלו. הסל של משפחה עם שלושה ילדים לא דומה לסל של אדם יחיד, והמזון תופס אצלה חלק גדול בהרבה מהתקציב. לכן ניתוח אמיתי של יוקר המחיה מחייב להסתכל מעבר למדד הכללי: לבחון בנפרד את מחירי המזון, את מוצרי הבסיס ואת העלייה המצטברת לאורך כמה שנים.
מה צפוי בחודשים הקרובים?
אבל אווירת מבצעים היא לא הוזלה. מבצע נקודתי מוזיל מוצר מסוים לזמן קצר, ולא מבטיח שהמחיר הרגיל שלו ירד או שהסל כולו נעשה זול יותר. לכן גם כשהאינפלציה מתמתנת, צריך לבדוק את המחירים עצמם ולא רק את שלטי המבצע.
המבחן האמיתי יהיה אם ההאטה בקצב עליית המחירים תחלחל גם למחירים שהציבור פוגש כל שבוע, ואם התחרות בין הרשתות והספקים תייצר הוזלות של ממש, ולא רק הנחות זמניות.

המספרים מעודדים, החשבון עדיין כבד
אינפלציה של 1.1% היא נתון חיובי, ואין להמעיט בחשיבותו. יציבות מחירים מאפשרת למשקי בית ולעסקים לתכנן טוב יותר, ועשויה לתמוך בהמשך גם בשיפור תנאי האשראי, בהתאם להחלטות בנק ישראל ולהתפתחויות במשק.
אבל אסור לבלבל בין התמתנות העליות לבין פתרון של יוקר המחיה. בשנים האחרונות השתנו המחירים, הרגלי הקנייה והציפיות של הצרכנים. חלק מהמשפחות התרגלו לקנות פחות, אחרות החליפו מותגים, ויש מי שוויתרו על דברים שהיו פעם חלק טבעי מהשגרה.
המדד יכול לספר לנו שהמחירים עולים לאט יותר. הוא לא יכול לספר כמה ויתורים נדרשו מהציבור כדי להמשיך לממן את הסל. בסופו של דבר, המבחן של יוקר המחיה הוא לא כמה השתנה המדד החודש, אלא מה המשפחה הישראלית מצליחה להכניס לעגלה, וכמה כסף נשאר לה אחרי הקופה.
 התרעות פיקוד העורף