
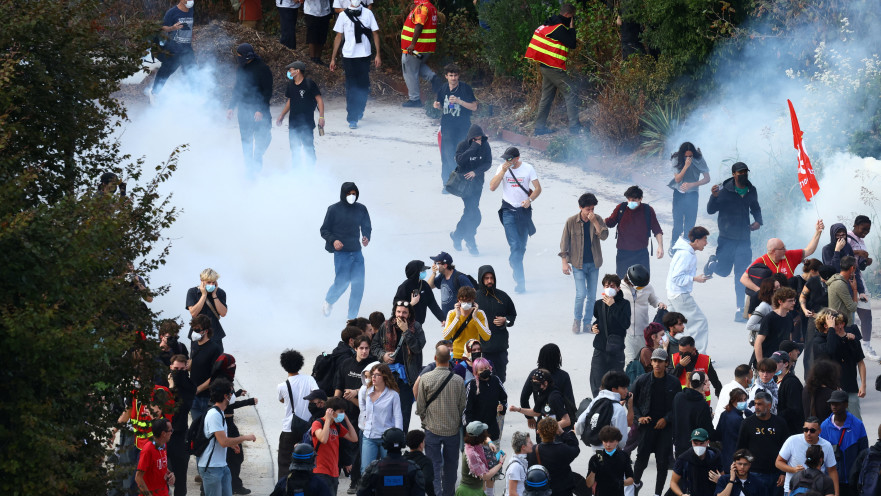
לכאורה, כל הסימנים כבר כאן. מדד הדגל של בורסת פריז, CAC 40, איבד כ-10% מאז תחילת אוגוסט, ועלויות הגיוס הממשלתיות לטווח ארוך מתקרבות ל-5%, ופער התשואות בין אג"ח ממשלת צרפת לעשר שנים לאג"ח הגרמניות המקבילות התרחב לכ-140 נקודות בסיס.
הפיצול הפוליטי מקשה על הממשלה להעביר תקציב ולגבש הסכמות על צעדי הריסון. ברקע ניצבת הוצאה ציבורית שמתקרבת ל-60% מהתוצר. בלפור מעריך כי הממשלה צפויה להשתמש בסעיף 49.3 לחוקה כדי להעביר תקציב מעודכן ללא הצבעה ישירה על אישורו.

אלא שלצד הקשיים, הוא מצביע על כמה גורמים שממתנים את הסיכון. צרפת היא כלכלה גדולה, עשירה ומגוונת, ואורך החיים הממוצע של החוב שלה עומד על כשמונה שנים וחצי. המשמעות היא שהעלייה בתשואות אינה מייקרת מיד את כלל החוב הממשלתי. היא מתגלגלת בהדרגה לתשלומי הריבית, ככל שחוב ישן מגיע לפירעון ומוחלף בחוב חדש, לצד גיוסים נוספים.
לדברי ליבנת, "התרחבות פערי התשואות שאנו רואים כעת משקפת תמחור מחדש של סיכונים פוליטיים, ולא כשל מבני ביכולת החזר החוב, כל עוד צרפת תשמור על מחויבותה לכללי הפיקוח של האיחוד האירופי".
 התרעות פיקוד העורף