
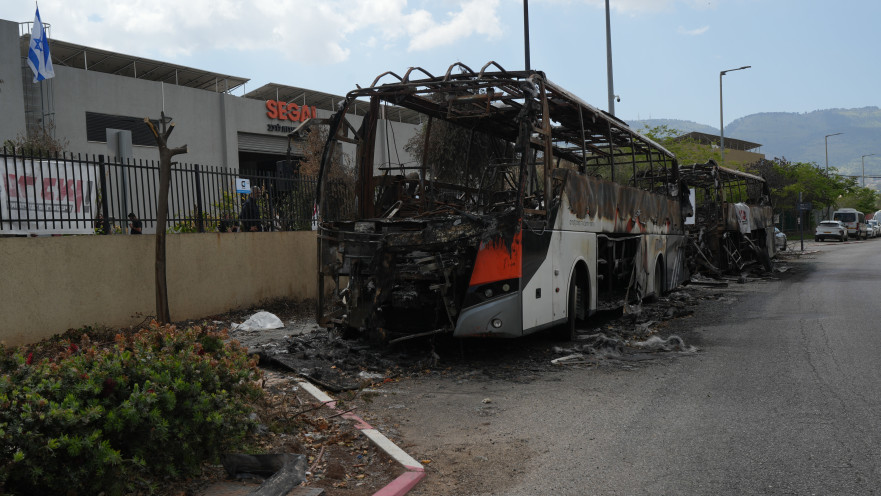
המסלול מיועד לבעלי עסקים המנהלים עסק חוקי, מחזיקים ברישיון עסק תקף ובתיק פעיל ברשות המסים. ניתן יהיה לתבוע פיצוי במקרה שבו מבנה, מלאי או ציוד השייכים לעסק נפגעו ישירות בעקבות סירוב לשלם דמי חסות. באופן חריג, המסלול מכסה גם נזק שנגרם לבית מגוריו של בעל העסק בנסיבות אלה.
בעל העסק נדרש גם לעמוד בדרישות המיגון והאמצעים להפחתת הסיכון שהציבה חברת הביטוח. במקרה שבו נגרם נזק למבנה, יהיה עליו להציג אישורים המעידים כי המבנה נבנה כדין.
את התביעה לקרן הפיצויים ברשות המסים יש להגיש באופן מקוון בתוך שבעה ימים ממועד הנזק ולצרף את המסמכים הנדרשים. ברשות המסים מדגישים כי אסור לתקן את הנזק לפני הגשת התביעה והגעת שמאי מטעם מס רכוש. תיקון מוקדם עלול למנוע את האפשרות לבחון את הנזק ואף להביא לדחיית התביעה. עם זאת, ניתן לפנות מהמקום זכוכיות ושברים.
הפיצוי יינתן עבור נזק ישיר בלבד ולא יכלול נזקים עקיפים או נזק שנגרם לצד שלישי. תקרת הפיצוי נקבעה על 2 מיליון שקל, וברשות המסים מציינים כי הטיפול בתביעה עשוי להימשך עד שמונה חודשים, בכפוף להוראות הנוהל.
 התרעות פיקוד העורף