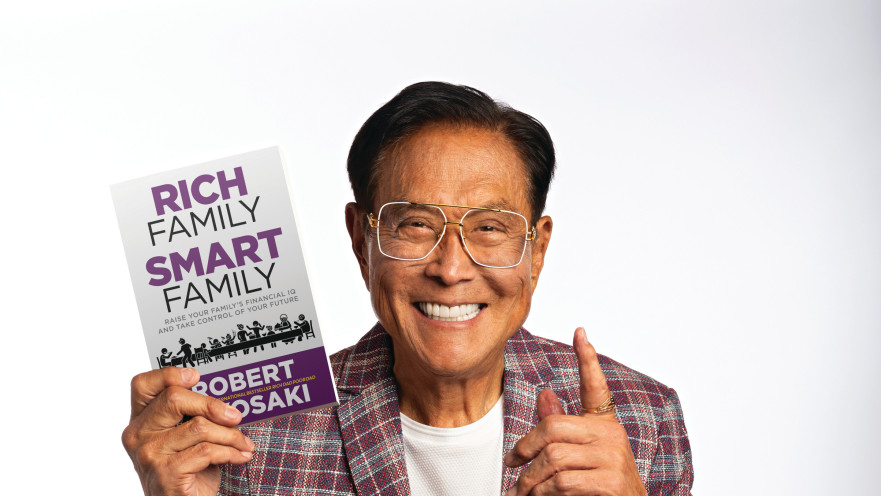
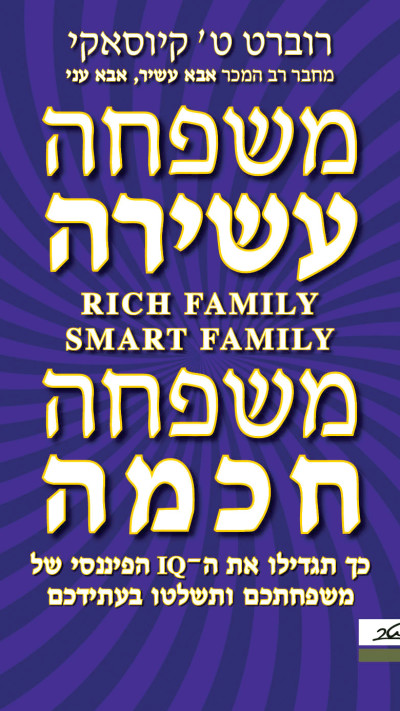
יש שם לא מעט רעיונות יפים על הצורך באוריינות פיננסית מגיל צעיר, נושא שכידוע קרוב מאוד לליבי, אבל אז הופתעתי להיתקל שוב בסיסמה המוכרת והלוהטת שלו: "החוסכים הם המפסידים". קיוסאקי טוען שקופת חיסכון, כסף נזיל בעובר ושב או פיקדון בנקאי הם פשוט טעות פדגוגית וכלכלית. לשיטתו, האינפלציה והמיסים יאכלו לכם את הכל, והדרך היחידה לנצח במשחק היא ללמד את הילדים לשים את הכסף על מהירות, ללוות כמה שאפשר ולרכוש נכסים באמצעות חוב ממונף. נשמע כמו כותרת מצוינת לסרט הוליוודי? פשוט מאוד: במציאות, זהו מתכון בטוח להתרסקות.
תראו, תכל'ס, המחשבה שחיסכון נזיל הוא "תבוסתנות" נובעת מבלבול עמוק בין הון לסיכון לבין רשת ביטחון. הרי מה קורה כשהשוק חוטף טלטלה? כשיש גל פיטורים, כשהאינפלציה מזנקת, כשהשתנו שיעורי הריבית או שסתם קוראת פתאום מלחמה שמחייבת שבועות של מילואים ועצירה בפעילות העסקית? מי שמנוהל עד השקל האחרון וממונף עד צוואר ללא כרית ביטחון נזילה, לא יוכל לחכות ל"תיקון" של השוק. הוא ייאלץ למכור את הנכסים שלו במחירי הפסד או לקחת הלוואות דורסניות רק כדי לשרוד את יום המחר.
כפי שקראתם או שמעתם אותי אומר לא פעם בטורים הקודמים שלי וגם בפודקאסט, חיסכון בעו"ש או בקרן כספית הוא לא מכשיר שאמור להפוך אתכם למיליונרים בן לילה. הוא לא נועד לנצח את מדד ה-S&P 500. החיסכון הזה הוא העוגן שלכם! הוא הבטון היצוק של הבית הפיננסי שלכם. כשיש לכם כרית נזילות של 3 עד 6 חודשי הוצאות בצד, אתם קונים משהו הרבה יותר יקר מתשואה: אתם קונים שקט נפשי.
השקט הנפשי הזה הוא-הוא המנוע שמאפשר לכם להיות משקיעים מצוינים לאורך זמן. כי כשמר שוק נכנס לפאניקה והמניות צוללות, אדם ללא חסכונות נכנס לחרדה ומוכר את הכל בשיא השפל. לעומת זאת, אדם שיודע שיש לו כרית ביטחון יציבה, יכול לנשום עמוק, להתעלם מרעשי הרקע ולהמשיך להשקיע לטווח הארוך. בדיוק כפי שהמשקיע האגדי וורן באפט אומר תמיד: "הכלל הראשון בהשקעות הוא לא להפסיד כסף, והכלל השני הוא לא לשכוח את הכלל הראשון". וכדי לא להפסיד כסף מתוך פאניקה, אתם חייבים חמצן.
מעבר לכך, האם באמת הייתם רוצים לחנך את הילדים שלכם שחוב הוא כלי משחק בלבד ושאין שום ערך בדחיית סיפוקים, בצבירה הדרגתית של הון ובזהירות? הרגלי חיסכון נכונים מגיל צעיר אינם מלמדים פחד, הם מלמדים אחריות, ריסון עצמי ועצמאות. הם הופכים את הילדים לאנשים ששולטים בכסף שלהם, ולא לאנשים שהכסף או החוב שולט בהם.
נכון, לא מדובר על להחביא את כל הכסף מתחת לבלטות או לתת לו להישחק בפיקדון פריים מינוס משהו כשהאינפלציה חוגגת. ודאי שצריך להשקיע בשוק ההון, בקרנות השתלמות, בקופות גמל להשקעה ובנכסים מניבים. אבל הטענה שחיסכון הוא לחלשים היא כותרת נוצצת שמנתקת את המשקיע מהמציאות.
יחד עם זאת, מגיעות לקיוסאקי מחמאות רבות. קיוסאקי הוא כותב מוכשר ויודע לעורר מחשבה, לפתוח את הראש ולהניע לפעולה כמו מעטים בתחום. אבל כמו בכל דבר בחיים, ובעיקר בספרי עיון ופיננסים, חובה עלינו לדעת לא רק לקרוא, אלא גם לסנן. קחו את התובנות החזקות מעוררות ההשראה שלו, אך נפו את הסיסמאות שלא מתאימות לחיים האמיתיים. תמשיכו לקרוא, תמשיכו להחכים וללמוד מכל ספר, אבל תמיד תבינו מה נכון וטוב ספציפית למשפחה שלכם. כי בסוף, בסוף, החוסכים הם לא אלה שמפסידים הם אלה שנשארים לעמוד על הרגליים כשכל השאר מאבדים את הראש.
 התרעות פיקוד העורף