שוק ההון התלהב. שווי שופרסל טיפס לכ־13.1 מיליארד שקל במהלך 2026, יותר מפי שניים משווי העסקה המקורית. הזינוק שיקף שיפור ברווחיות, אבל גם ציפייה שההצלחה תימשך.
שופרסל: השינוי בתוצאות הכספיות
המספרים מספרים סיפור יוצא דופן. שופרסל הצליחה להגדיל את הרווח הנקי גם כשההכנסות ירדו. זהו הישג ניהולי משמעותי, אך גם סימן שאלה לגבי היכולת להמשיך לשפר את התוצאות בלי להגדיל את המכירות. ברבעון השני של 2026 כבר הופיעו סימני חולשה. ההכנסות ירדו בכ־7.5% לכ־3.41 מיליארד שקל, הרווח הנקי הצטמצם לכ־135 מיליון שקל והמכירות בחנויות הזהות ירדו ב־8.5%.
בהמשך הגיע גם התיקון בבורסה. בתוך כחצי שנה איבדה המניה כשליש מערכה, כארבעה מיליארד שקל נמחקו משווי החברה, שעמד באמצע נובמבר על כ־8.4 מיליארד שקל.
אבל אולי לא מדובר רק במשבר אמון אלא בהתאמת שווי למציאות? ייתכן שההתלהבות מהאחים אמיר, הביקוש למניה והציפיות להמשך השיפור הובילו להערכת שווי אופטימית מדי. כשהמשקיעים הבינו שהתייעלות אינה מבטיחה צמיחה מתמשכת, הגיע גם התיקון. למרות הנפילה, האחים אמיר עדיין מחזיקים בנכס ששוויו גבוה משמעותית ממחיר הרכישה המקורי.

המוסדיים נכנסים: השקעה של מאות מיליונים ברשת
דווקא על רקע הירידות במניה, שתי חברות ביטוח גדולות בחרו להגדיל את החזקותיהן בשופרסל ולהפוך לבעלות עניין. מנורה מבטחים רכשה לאחרונה מניות בכ־10 מיליון שקל והגדילה את החזקתה ל־5.03% ממניות החברה. מגדל ביצעה רכישה נוספת בהיקף של כ־36 מיליון שקל והגיעה להחזקה של 5.1%.
החזקות המוסדיים בשופרסל, נובמבר 2026
מדוע המוסדיים ממשיכים להשקיע? משום שהם אינם בוחנים את שופרסל רק דרך עגלת הקניות. הם רואים חברה בעלת נכסים, מערך לוגיסטי, נדל"ן, מותג חזק ורווחיות משמעותית. מבחינתם, ירידת המניה עשויה להיות הזדמנות השקעה לטווח הארוך. אבל השקעה מוסדית אינה הוכחה לנאמנות צרכנית. המשקיע מחפש תשואה, הצרכן מחפש ערך.
רשת גדולה, חשיבה רזה ואסטרטגיה שממוקדת ברווח
שופרסל אינה עוד רשת מזון. מאז פתיחת הסופרמרקט הראשון שלה בשנת 1958 היא הפכה לאחת מאבני היסוד של הקמעונאות הישראלית. המותג, הפריסה הארצית, כוח הקנייה והתשתיות הלוגיסטיות מעניקים לה יתרון עצום על מרבית מתחרותיה. במשך שנים פעלה בדומה לתאגידים בינלאומיים גדולים, עם שכבות ניהול, מערכי מטה רחבים ותהליכים מסורבלים. האחים אמיר שינו את דפוסי העבודה והטמיעו חשיבה ניהולית רזה יותר, עם שליטה בהוצאות והתמקדות ברווחיות.
אלא שכאן נמצאת גם הבעיה. נדמה ששורת הרווח הפכה למרכז הכובד, בעוד שהמכירות, נתח השוק ומערכת היחסים עם הצרכן נדחקו לאחור. שופרסל הייתה יכולה להוביל תחרות צרכנית שהייתה מקשה מאוד על הרשתות שצמחו בעשורים האחרונים. היא מחזיקה בכוח קנייה עצום, מותג חזק וחנויות כמעט בכל פינת רחוב. במקום לנצל את היתרונות הללו כדי להגיע ליותר משקי בית, נראה שהשאלה המרכזית הפכה להיות כיצד להרוויח יותר מכל שקל שנכנס לקופה, ופחות כיצד לגרום ליותר שקלים להיכנס אליה.
המבצע צועק, אבל סל הקניות אינו משתכנע
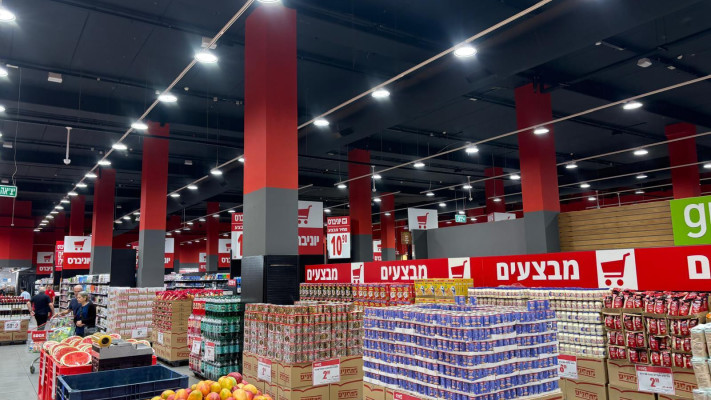
בתקופה האחרונה אפשר לראות את ניסיונותיה של שופרסל להחזיר את תשומת הלב למחירים: מוצרים מוכרים במחירי רצפה, פרסום אגרסיבי ומבצעי עומק, לעיתים בכפוף להתניות רכישה.
אלה כלים חשובים, אבל יש הבדל בין להציע עשרים מוצרים זולים לבין להיות רשת זולה.
הצרכן הישראלי מכיר את משחק המבצעים. הוא יודע שמחיר מצוין של קפה, שמן או מרכך כביסה אינו מבטיח שסל הקניות כולו יהיה משתלם.
בבדיקת המכון לחקר הקמעונאות מ־12 בנובמבר 2026, שכללה סל זהה של 165 מוצרים מובילים על בסיס נתוני פרייסז, נמצאו פערים משמעותיים בין הרשתות, ובעיקר בין שני פורמטים של אותה קבוצה.
דווקא ההשוואה בין שופרסל דיל ליש חסד, שתיהן מקבוצת שופרסל, מספרת את הסיפור בצורה הברורה ביותר. סל זהה עלה ביש חסד 2,003.75 שקלים, לעומת 2,258.39 שקלים בשופרסל דיל. פער של 254.64 שקלים, שהם כ־12.7%.
אותה קבוצת קמעונאות מוכיחה שהיא מסוגלת להציע מחירים תחרותיים מול הרשתות הזולות בישראל, אך בוחרת במדיניות תמחור שונה בפורמטים שלה.
כאשר שופרסל יוצאת במבצעי עומק, רמי לוי, אושר עד ויוחננוף אינן ממתינות. הן מגיבות, ולעיתים מציעות מחירים דומים לצד סל כללי זול יותר.
ועדיין, המחיר אינו הכול. חוויית הקנייה, ניקיון, סדר, מגוון, טריות וביטחון בקנייה משפיעים על החלטת הצרכן. בסיורים בסניפי שופרסל ניתן להתרשם מחנויות נקיות ומסודרות, אבל כאשר המחיר אינו משכנע והמגוון אינו מספק את צורכי הבית, הנראות הטובה לבדה אינה מספיקה.
המותג הפרטי: הצרכן לא ביקש שיחנכו אותו מחדש
אחד האתגרים המרכזיים של שופרסל הוא שינוי מדיניות המותגים והמגוון. מותג פרטי מאפשר לקמעונאי לשפר את כוח המיקוח ולהציע חלופה למותגים המובילים, אבל חלופה אינה תחליף כפוי. צריך להבין שבמשק בית הקונה אינו בהכרח הצרכן, והצרכן אינו תמיד מי שבוחר את המותג.
אדם שנשלח לקנות מרכך כביסה מסוים אינו בהכרח מוסמך להחליף אותו במוצר אחר. מי שהתבקש להביא מרכך שיער מוכר לא יכול להסתפק באריזה דומה. הריח, המרקם והאמון שנבנה במשך שנים חשובים לא פחות מהמחיר.
אבל הדוגמה הבולטת עוד יותר נמצאת במדף דגני הבוקר. ילד שמבקש את דגני הבוקר של המותג שהוא אוהב, לא בהכרח יסכים לקבל דגנים אחרים, גם אם האריזה דומה, ההרכב התזונתי דומה והמחיר נמוך יותר. הטעם, המרקם, ההרגל ואפילו החיבור הרגשי לדמות שעל האריזה עשויים להכריע. ההורה שנשלח לקנות אינו תמיד מסוגל לשנות העדפה שנבנתה לאורך שנים.
בקטגוריות כאלה נאמנות למותג עלולה להיות חסם משמעותי במיוחד להחלפה. מבחינת הקמעונאי מדובר במוצרים מאותה קטגוריה, מבחינת המשתמש בבית מדובר במוצרים שונים לחלוטין. שופרסל יכולה להציע מותגים חדשים, אבל אם אין לצרכן היכרות מוקדמת, פער מחיר משמעותי או יתרון איכותי מוכח, מדוע שיחליף את המוצר המוכר?
בדיקות מחירים שערכנו מלמדות שגם המותג הפרטי אינו תמיד זול משמעותית מהמותג המוביל, ולעיתים מוצר ממותג במבצע אף נמכר במחיר נמוך יותר. תפקידו של המותג הפרטי להוסיף אפשרות בחירה, לא לצמצם אותה. כאשר מוצר מוכר נעלם מהמדף, הרשת עלולה לאבד לא רק מכירה אחת, אלא את סל הקניות כולו.

ביטול ההטבות: חיסכון לרשת, פגיעה בנאמנות
גם צמצום שיתופי הפעולה עם מועדוני לקוחות ממחיש את הפער בין התייעלות לבין הבנת הצרכן.
לקוח שנהנה במשך שנים מהנחה קבועה בזכות השתייכותו למועדון צרכנות, דוגמת מועדון חבר, אינו רואה בה רק מבצע. ההטבה הופכת לחלק מההרגל ולסיבה להעדיף רשת אחת.
כאשר ההטבה נעלמת, הצרכן שואל שאלה פשוטה: מה אני מקבל עכשיו בתמורה?
אם אין תשובה ברורה, קל לו לעבור למתחרים. אפשר לחשב במדויק כמה כסף נחסך מביטול הנחות, אבל קשה לחשב כמה ביקורים, כמה סלי קניות וכמה שנות נאמנות אבדו בעקבות ההחלטה.
יוניברס: החלפת השלט אינה מספיקה
החייאת המותג יוניברס היא ניסיון נוסף לחזק את פעילות הדיסקאונט של שופרסל. החברה מצביעה על צמיחה בסניפים שהוסבו, אבל צמיחה לאחר שינוי פורמט אינה מלמדת בהכרח על יתרון מחיר מול המתחרים.
אם הצרכן עדיין פוגש רמת מחירים הקרובה לזו של שופרסל דיל, קשה לבנות בידול אמיתי. אולי תמחור אגרסיבי בדומה ליש חסד היה יוצר תוצאה אחרת, גם במחיר שחיקה מסוימת בשיעורי הרווח בטווח הקצר.
הצרכן אינו קונה את השלט מעל הכניסה. הוא קונה את מה שנמצא בעגלה.
המוסדיים מאמינים, אבל האם גם הלקוחות?
כניסת המוסדיים מעידה שהם מזהים בשופרסל ערך כלכלי, אבל המבחן האמיתי של רשת קמעונאות נותר על רצפת המכירה.
דווקא שופרסל, כרשת הדומיננטית בישראל, מאפשרת למתחרות להמשיך לצמוח כאשר אינה מנצלת את מלוא עוצמתה בתחרות על המחיר ועל סל הקניות.
אילו רשת כמו רמי לוי הייתה מחזיקה בתשתיות, בפריסה ובעוצמת המותג של שופרסל, תוך שמירה על מדיניות המחירים המזוהה עמה, קשה להניח שהתחרות בענף הייתה נראית כפי שהיא היום.
שופרסל עדיין יכולה להיות האקדמיה של הקמעונאות הישראלית, רשת המובילה חדשנות, שירות, לוגיסטיקה ותחרות צרכנית. האחים אמיר כבר הוכיחו שהם יודעים לבצע מהפכה ניהולית. עכשיו עליהם להוכיח שהם מסוגלים להחזיר את הצרכנים, ולא רק לשפר את הרווחיות. אם הרבעונים הבאים לא יציגו התייצבות במכירות, ייתכן שיידרש חישוב מסלול מחדש.
כי שופרסל היא עדיין מעצמה קמעונאית עם פוטנציאל עצום, אבל מעצמה אינה נמדדת רק בשווי המניה. היא נמדדת במספר הצרכנים שבוחרים בה מחדש בכל שבוע. המניה כבר הוכיחה שהיא מסוגלת להכפיל את ערכה. עכשיו שופרסל צריכה להוכיח שהיא מסוגלת להגדיל מחדש את הערך שהיא מעניקה ללקוחותיה.
 התרעות פיקוד העורף