במרכז המחלוקת עמדה השאלה כמה מההשבחה שנוצרה בעקבות התוכנית חייבת בהיטל, ובפרט מהו היקף הפטור שניתן לייחס לזכויות הבנייה של הממ"דים. בשלב זה לא נקבע סכום היטל סופי, אך החלטת ועדת הערר מחזקת את האפשרות שחלק משמעותי מההשבחה הקשורה לממ"דים ייהנה מהפטור הקבוע בחוק.
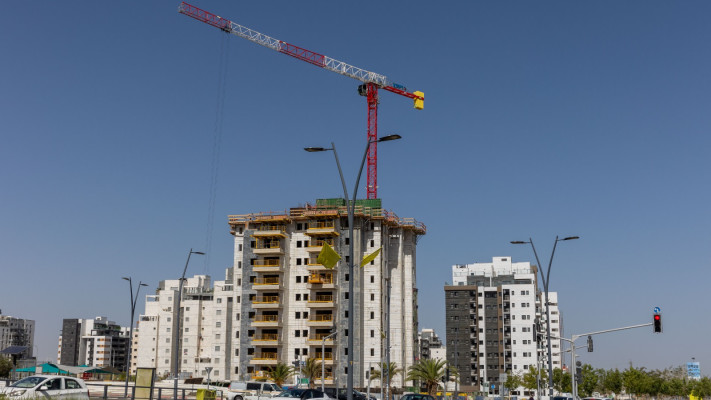
פרויקט "נורדאו מקס 3", המקודם על ידי דמרי, כולל הקמת 553 יחידות דיור בשלושה מגדלים למגורים ומסחר, במקום שבעה בנייני רכבת שבהם 138 דירות קיימות. במסגרת ההליך הוצאו שישה שומות היטל השבחה בסכום כולל של כ-187.6 מיליון שקל, לצד שתי שומות נוספות שנגעו לעסקאות מכר שבוצעו לאחר אישור התוכנית.
ההליך הגיע לשמאית המכריעה, אשר קבעה שומה נמוכה משמעותית מזו שדרשה הוועדה המקומית. בחישוב שערכה נקבעה ההשבחה של כ-40.2 מיליון שקל ולפיכך היטל של כ-20 מיליון ש"ח. בחישוב חלופי, שבו הובאה בחשבון האפשרות שהפטור לממ"דים חל, עמדה ההשבחה על כ-20.9 מיליון שקל, כלומר- היטל של כ-10 מיליון ש"ח. ועדת הערר קבעה בתחילת השבוע כי הפער החריג בין השומות לבין החישוב הכלכלי של הפרויקט מחייב בדיקה נוספת. לאחר בחינת הנתונים היא מצאה שהשומות המכריעות מבוססות על תשתית מקצועית רחבה, ודחתה את ניסיונה של הוועדה המקומית לערער עליהן.
בנוסף הדגישה הוועדה כי מטרת הפטור אינה לתמרץ את הצדדים לחתום על הסכם במועד מסוים, אלא להביא להקמת ממ"דים בפועל. במקרה של דמרי, מרבית הסכמי המכר נחתמו עוד לפני כניסת התוכנית לתוקף. נכון למועד זה, הושגה הסכמה עם בעלי הזכויות ב-114 מתוך 138 יחידות הדיור. ההסכמים קשרו בין העברת הזכויות לבין קידום הפרויקט, אישור התוכנית וקבלת היתרי הבנייה.
אלא שכאן התעוררה בעיה: ההסכמים אינם מפרטים בצורה שמאפשרת לחשב בדיוק איזה חלק מזכויות הבנייה עבר ליזם ואיזה חלק נשאר בידי בעלי הדירות לצורך הממ"דים בדירות החדשות. לכן הוועדה החזירה את הסוגיה לשמאית המכריעה, שתצטרך לבדוק מחדש את היקף הזכויות שזכאיות לפטור ואת גובה ההיטל בהתאם.
ועדת הערר דחתה את הטענה. היא קבעה כי בפני השמאית עמד בסיס נתונים רחב בהרבה, שכלל עשרות עסקאות בנכסים בעלי מאפיינים דומים, ולכן אין הצדקה להעדיף שתי עסקאות ספציפיות. הוועדה גם קבעה שאין לבחון את העסקאות בדיעבד, אחרי שהפרויקט כבר התקדם והתברר כיצד הוא התממש. השווי צריך להיבחן לפי המצב שהיה ידוע במועד הרלוונטי לתוכנית.

בנוסף, השמאית תידרש לבחון עסקה מסוימת שנכללה בבסיס הנתונים, בגוש 7928 חלקה 22, בשל חריגותה. אם תמצא שיש הצדקה לנטרל אותה, היא תוכל לבצע את החישוב מחדש. בסופו של דבר, ועדת הערר קבעה כי השומות המכריעות מפורטות ומנומקות וכי לא נמצאה עילה להתערב ברוב קביעות השמאית. לצד זאת, היא הורתה על ביצוע התיקונים והבדיקות הנדרשים בסוגיות הממ"דים, העסקה החריגה והשפעת תמ"א 38. לאחר שהשמאית תעדכן את השומות, הצדדים יהיו רשאים לערור על השומות המעודכנות. הוועדה קבעה כי בנסיבות העניין כל צד יישא בהוצאותיו.
 התרעות פיקוד העורף