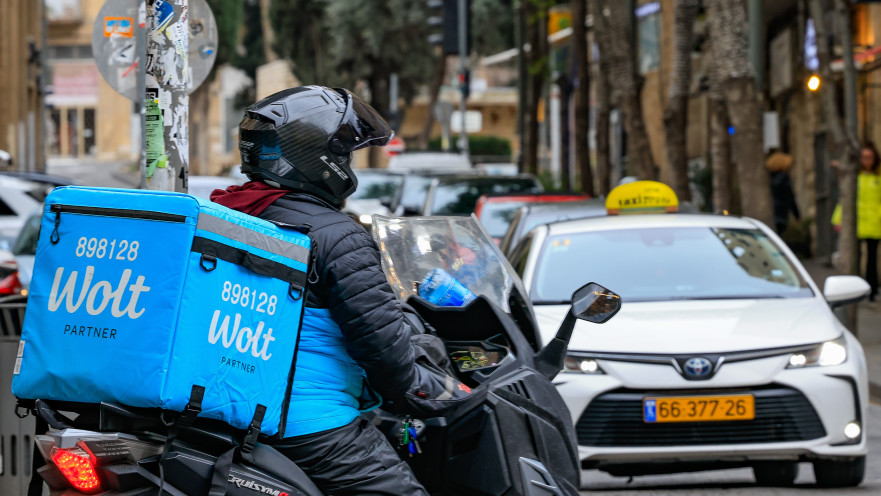
עד לא מזמן, משפחה ישראלית שרצתה ארוחת ערב התקשרה למסעדה, ומי שרצה לערוך קניות נסע לסופר או הזמין מאתר הרשת. היום יותר ויותר החלטות צרכניות מתקבלות על מסך הטלפון. אפליקציה אחת מציעה ארוחת ערב, מוצרי חלב, חומרי ניקיון, תרופות ללא מרשם ואפילו זר פרחים. הצרכן כבר לא בוחר קודם את החנות. הוא בוחר את הפלטפורמה.
השינוי הזה עומד במרכז אחת העסקאות המשמעותיות בקמעונאות הדיגיטלית. ביום חמישי הודיעה דורדאש האמריקאית על הסכם לרכישת אינסטקארט, המתמחה בקניות מזון ובמשלוחים מרשתות בארצות הברית ובקנדה, תמורת כ-17 מיליארד דולר. העסקה משלבת מזומן ומניות, לפי 65 דולר למניית אינסטקארט, פרמיה של 26% על מחיר המניה ב-22 באוקטובר. השלמתה צפויה בסוף 2027 או במחצית הראשונה של 2028, בכפוף לאישורים רגולטוריים.
לכאורה זו עוד עסקת ענק אמריקאית. אבל דורדאש היא החברה שרכשה את וולט ב-2022, ודרכה היא פועלת כאן. העסקה לא תשנה מחר בבוקר את מחירי המשלוחים בתל אביב או בבאר שבע, אבל היא מאפשרת הצצה למודל העסקי שחברות המשלוחים בונות, וליחסי הכוחות החדשים בין רשתות המזון, המסעדות ואתנו, הצרכנים.
לא קונים חברת משלוחים, קונים את הדרך לצרכן
ב-2025 עברו במערכת שלה כ-338 מיליון הזמנות. לפי החברות, הפלטפורמה מקושרת לכמעט 100 אלף חנויות, והחיבור לדורדאש יוסיף גישה ליותר מ-50 אלף חנויות נוספות. הן אף מעריכות שאיחוד מסלולי החברות יחסוך למנויים כ-100 מיליון דולר בשנה. חשוב לזכור: אלה תחזיות והבטחות, לא חיסכון שכבר התממש.
הנכס החשוב באמת נמצא מאחורי המספרים: הקשר הישיר עם הצרכן. מי שמחזיק באפליקציה יודע מה אנחנו מחפשים, באיזו תדירות אנחנו מזמינים, לאילו חנויות אנחנו חוזרים ובאילו שעות. זה לא מידע תפעולי בלבד. זה כלי לניהול פרסום, להתאמת הצעות ולעיצוב הרגלי קנייה. פלטפורמה שמרכזת מסעדות, סופרמרקטים וחנויות תחת קורת גג אחת מגדילה את יכולתה להחליט מה נראה, ובאיזה סדר.
במילים אחרות, המאבק כבר לא מתנהל על השאלה מי יביא את המשלוח הכי מהר, אלא מי תהיה האפליקציה הראשונה שנפתח כשנרצה לקנות משהו.
וולט בישראל: הרבה יותר משליח עם תיק כחול
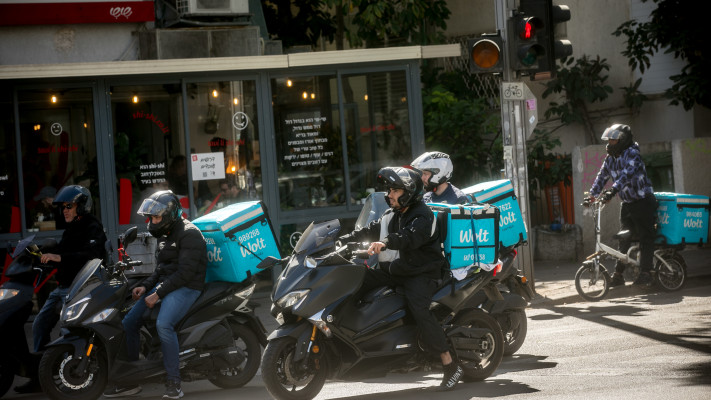
וולט נכנסה לישראל ב-2018 כשירות משלוחי מסעדות, ומאז התרחבה לרשתות מזון, בתי מרקחת, חנויות נוחות ועסקי קמעונאות מגוונים. במקביל פיתחה את וולט מרקט, פעילות קמעונאית עצמאית המבוססת על חנויות ייעודיות להזמנות מקוונות.
ההתרחבות הזאת שינתה את מערכת היחסים המסורתית. רשת מזון שבעבר נדרשה להשקיע באתר, במערך שליחים ובפרסום כדי להגיע ללקוחות חדשים, יכולה היום להציע את מוצריה דרך פלטפורמה קיימת. לעסק זו חשיפה ומכירות נוספות. לצרכן זו נוחות, מהירות ומבחר בממשק אחד. אבל לנוחות הזאת עשוי להיות מחיר.
רשות התחרות כבר בחנה את השוק. בהחלטה מפברואר 2026 הגדירה את וולט כפלטפורמה הגדולה והמשמעותית בתחום משלוחי מוצרי הצריכה המהירים בישראל. הרשות ציינה שפועלות בשוק גם תן ביס, משלוחה והאט, אך לא ראתה באף אחת מהן תחליף קרוב לוולט מבחינת היקף הביקוש והמגוון. לצדן פועלים מודלים אחרים, כמו יאנגו דלי, שמוכרת ישירות במשלוחים מהירים, ואתרי האונליין של רשתות המזון. כולם מתחרים, כל אחד בדרכו, על תקציב הקניות שלנו ועל הזמן שלנו.
האם משלוח זול מסתיר סל קניות יקר?
רוב הצרכנים בודקים את דמי המשלוח, את זמן ההגעה ואת הטבת המנוי. אבל העלות האמיתית של הקנייה מורכבת קודם כול ממחירי המוצרים עצמם, ולצדם מדמי שירות ומתנאי המבצעים.
צרכן שמזמין מוצרי חלב, ירקות, לחם וחומרי ניקיון עשוי למצוא משלוח אטרקטיבי במיוחד. השאלה הכלכלית היא אם מחירי המוצרים באפליקציה זהים למחירים בסניף או באתר הרשת. אין כאן טענה שכל פלטפורמה גובה יותר. רשות התחרות עצמה מציינת שככלל הקמעונאים הם שקובעים את המחירים בפלטפורמות. אבל משלוח זול אינו הוכחה לעסקה משתלמת.
גם סוג הקנייה משנה. הזמנה קטנה של מוצרים חסרים שמגיעה בתוך חצי שעה אינה דומה לקנייה שבועית של עשרות פריטים. לזמן שנחסך יש ערך, אבל הוא לא הופך את הסל לזול יותר. בישראל של יוקר המחיה, כדאי לדעת להבחין בין קניית נוחות לבין קניית חיסכון. מניסיוני, צרכנים רבים מבלבלים בין השתיים, ומשלמים על כך בלי לשים לב.
מי באמת בעל הבית של הלקוח?
ההתרחבות של הפלטפורמות מציבה אתגר גם לרשתות ולעסקים הקטנים. כשהצרכן נכנס לסניף, הרשת אחראית לחוויה, למבצעים ולקשר איתו. כשההזמנה עוברת דרך אפליקציה חיצונית, חלק גדול מהחוויה עובר לידי הפלטפורמה.
הצרכן בוחר מסעדה כי היא מופיעה ראשונה בחיפוש, או קונה מחנות שלא הכיר כי האפליקציה הציעה לו אותה. לעסקים זה מנוע צמיחה. אבל ככל שהתלות גדלה, כך מתחדדת השאלה איך נקבע סדר ההופעה, מה תנאי הפרסום ומה גובה העמלות. עסק קטן נהנה מגישה לאלפי לקוחות, אך נדרש לשלם עלויות תיווך ולשמור על רווחיות. השאלה אינה אם הפלטפורמות טובות או רעות לעסקים, אלא אם נשארת לעסקים בחירה אמיתית בין ערוצי מכירה.
הסוגיה מחריפה כשמי שמפעיל את זירת המסחר מחזיק גם בפעילות קמעונאית מתחרה. באותה החלטה מפברואר קבעה רשות התחרות כי המשך ההסדר בין וולט לקמעונאים בפלטפורמה, במתכונתו הקיימת, מעלה חשש לפגיעה בתחרות. נקבעה תקופת מעבר למכירת וולט מרקט ולהפרדתה מהפלטפורמה. אין בכך קביעה שכל פעילותה של וולט פוגעת בתחרות, אלא התייחסות למבנה של פעילות כפולה. אבל זה ממחיש עד כמה הפלטפורמה הפכה מספק שירות לגורם בעל כוח ממשי.
עסקת ענק אינה בהכרח בשורה לצרכן
העובדה שהעסקה טעונה אישורים רגולטוריים, גם בישראל, מלמדת שההשלכות נבחנות מעבר לשוק האמריקאי. עם זאת, אין כיום בסיס לקבוע שהיא תייקר את המשלוחים או תשנה מיד את פעילות וולט כאן.
כמי שעבד שלושה עשורים ברשתות המזון, אני רואה כאן שלב נוסף באבולוציה מוכרת. פעם הרשתות נאבקו על מיקום הסניף ועל שטחי המדף. אחר כך על אתרי מכירות ומועדוני לקוחות. היום הן נאבקות גם על המיקום שלהן בתוך האפליקציה, שם הצרכן מקבל חלק גדול מהחלטות הקנייה.
לצרכן הישראלי המסקנה פשוטה: לא מספיק להשוות את מחיר המשלוח, צריך להשוות את מחיר הסל כולו. לרשתות ולעסקים הקטנים האתגר מורכב יותר: לצמוח בעזרת הפלטפורמות בלי לאבד את הקשר הישיר עם הלקוח.
עסקת 17 מיליארד הדולר עוד רחוקה מהשלמה, אבל היא כבר חושפת את המאבק הבא בקמעונאות. מי שישלוט בדרך שבה הצרכן מגיע לחנות, ישפיע גם על החנות שממנה יקנה. ובשוק שבו הנוחות הופכת להרגל, השאלה החשובה היא אם נמשיך ליהנות מתחרות אמיתית, או שפשוט נתרגל לשלם את המחיר שמופיע על המסך.
 התרעות פיקוד העורף