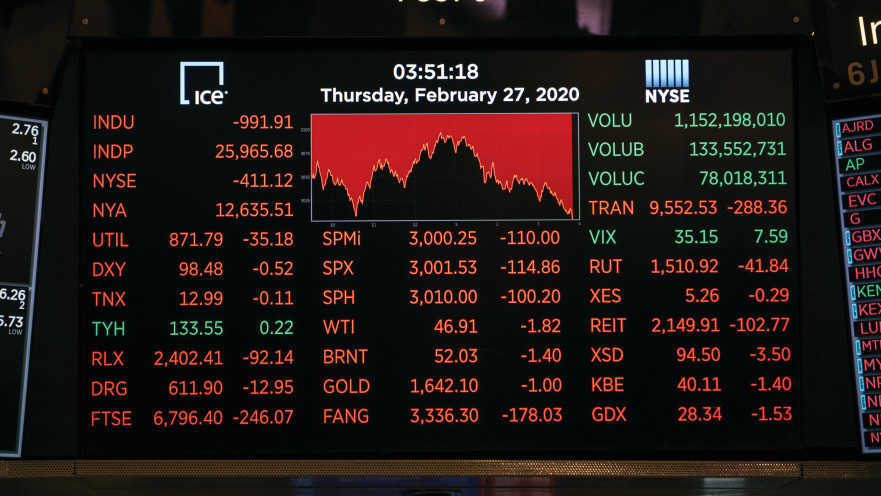

האמת פשוטה: ארה"ב צוברת גירעונות תקציביים שעולים ללא הפסקה, גם בגין המלחמה מול איראן, מה שמביא לעלייה בריבית שממשלת ארה"ב צריכה לשלם, העומדת על טריליון דולר לשנה עבור הריבית בלבד, מעבר להחזר הקרן, ו-1.25 טריליון דולר לשנה כולל הריבית לקרנות ממשלתיות.

כתוצאה מכך, המוסדיים ביפן - קרנות פנסיה וקרנות חיסכון ארוכות טווח - העדיפו לרכוש אג"ח של ממשלת ארה"ב בתשואה גבוהה מאוד לעומת תשואת המינוס שהשיאו אג"ח יפניות. התוצאה: קרנות הפנסיה והמוסדיים ביפן מימנו בכבדות לאורך עשרות שנים את הגירעון הממשלתי האמריקאי ואת רמת החיים הגבוהה בארה"ב. במקביל לשעבוד היפני, האמריקאים נהגו לחסוך בסביבות אפס או אפילו חיסכון שלילי לאורך שנים.
האמריקאים מזכירים ליפנים כי ארה"ב היא המועצה השומרת על שלום העולם ועל יפן כאחד, וכחלק מה"עסקה" היפנים צריכים להחזיק בחוב אמריקאי, גם למימון השמירה.
בעיית האג"ח האמריקאי שמחזיקים היפנים תחריף ככל שיתקרב חודש מרץ 2027, סוף שנת התקציב היפנית, אז יותר ויותר כסף יפני יחזור הביתה, מה שיביא ללחץ לעלייה בתשואה של אג"ח ממשלת ארה"ב בשל המכירה שתימשך מצד היפנים. המשמעות היא עוד משקולת במשבר הפיננסי העולמי המתהווה.
למעשה, שלא במתכוון מצטרפת יפן לעוד מדינות שמנסות להפחית את החזקת האג"ח האמריקאי, מסיבות אחרות. לאחר הקפאת נכסי האג"ח האמריקאי בבעלות רוסיה בשל הפלישה לאוקראינה, עוד מדינות מנסות למצוא חלופה להשקעותיהן שאינה תלויה בארה"ב. מדינות אינן אוהבות לראות את ארה"ב מקפיאה את נכסיהן וחסכונותיהן.
מדינות רבות מרחיבות בהתמדה רכישה פיזית של זהב כדי להבטיח לעצמן מטבע חוץ שאינו תלוי ארה"ב - מדיניות DEDOLARIZATION, כלומר ירידה בהסתמכות על הדולר האמריקאי.

3. עד בחירות האמצע ב-3 בנובמבר ממשלת ארה"ב תעשה כל מאמץ שלא להתגלות במערומיה, באמצעות מכרזים קטנים לאג"ח ארוך טווח, מכרזים גדולים יותר לאג"ח קצר טווח, ורכישות אג"ח בידי ממשלת ארה"ב שהממשלה הנפיקה בעבר כדי להרגיע את ציבור המשקיעים באמצעות "החלקת עיקום התשואה".
ההערכה שלי היא כי לאחר הבחירות יו"ר הפד יעלה את הריבית ביתר שאת כדי להפחית את האינפלציה, הנובעת עתה בעיקר מהזינוק במחירי הנפט והאנרגיה, ובכך להרגיע את הצפי להמשך העלייה בתשואות לטווח ארוך.
לפי שעה, בריביות כה גבוהות בארה"ב, ועם תשואות כה גבוהות, הכדאיות להשקיע במשק האמריקאי ובשוק המניות יורדת - אם אפשר לקבל החזר כה גבוה עבור השקעה באג"ח, למה לקחת סיכון מוגבר בהשקעה בשוק המניות? זאת ועוד, המכפיל בשוק ההון האמריקאי (כלומר, כמה שנים לוקח להחזיר השקעה) של מדד 500 S&P בארה"ב נע בין 24 ל-28 בשנים 2023-2026, ועכשיו כ-26.
זאת לעומת ממוצע היסטורי של 15 מאז סוף המאה ה-19. כלומר, כרגע שערי המניות מאוד גבוהים. המכפיל של הנאסד"ק נע בין 28 ל-34, בהתאמה, עכשיו 28.5 כמו הממוצע הרב-שנתי. המשמעות היא כי אם התשואות ימשיכו לעלות, יהיה תיקון בשערי המניות שירדו, ואף עלולים ממש ליפול, כך שמכפיל המניות ירד לרמות הממוצעות הרב-שנתיות.
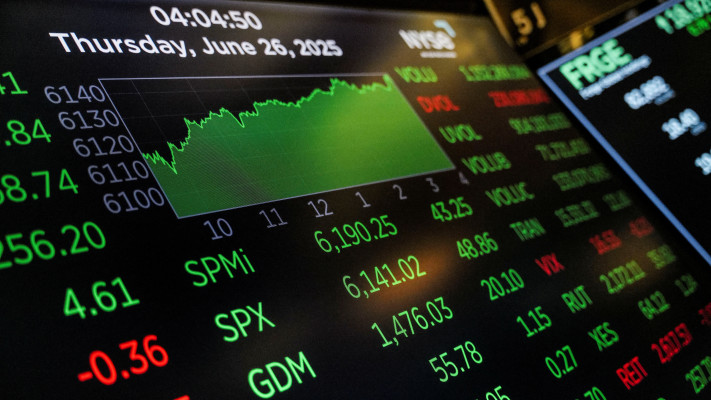
4. המגייסים האדירים ביותר של חוב בשנה האחרונה היו חברות ההייטק ובעיקר העוסקים בפיתוח, העמדה ויישום של שירותי בינה מלאכותית, שגייסו בהיקפים אדירים. כל החברות בתחום חייבות מאות מיליארדי דולרים לציבור שרכש את האג"ח שלהן. ב-12 החודשים האחרונים החברות אלפאבית (גוגל), אמזון, מטא, מיקרוסופט ואורקל גייסו בהנפקות אג"ח 220 מיליארד דולר, עלייה של 500% לעומת שנה קודם לכן.
ההתחייבויות למעשה גדולות יותר, מפני שחלק מההתחייבויות של חברות הענק אינן מופיעות במאזניהן ומוסתרות באמצעות חוזים ארוכי טווח לרכישת שירותים ארוכי טווח מחברות אחרות, סכום שאולי הגיע ל-1.65 טריליון דולר.
אולי החובות האדירים של חברות הענק האמריקאיות, שיהיה מאוד קשה לגלגל בשנים הבאות אם הריבית לפדיון אג"ח תישאר גבוהה, הם אלה שמביאים את ראשי חברות הבינה המלאכותית לנסות לעצור את המרוץ המטורף בהשקעות, שכלל לא ברור איך יניבו תשואה כפי שהחברות ציפו בעת גיוס ההון.
על רקע התנאים האלה בהחלט יכול לבוא תיקון, אולי חד, בשוק המניות באמצע דצמבר. אם האינפלציה תמשיך לעלות בגלל המלחמה שאינה נגמרת בין איראן לארה"ב, דרך מנגנון מחירי הנפט ועלויות השיט, בהחלט ייתכנו עליות ריבית מצד הפד לאחר דיונים ב-27-28 באוקטובר וכן בהחלטה של 8-9 בדצמבר השנה.
אמצע דצמבר הוא זמן טוב לחשבון נפש של המשקיעים בשוק ההון בארה"ב ובעולם: רבים יוצאים לקראת סוף דצמבר לחופשות חג המולד וסוף השנה, ורבים יחששו להישאר עם פוזיציות פתוחות בימים של בואך סוף השנה, על רקע התנאים שצוירו פה בעולם הפיננסי הבינלאומי.
כך שתיקון בשערי המניות הוא בהחלט סביר, וכאמור - אולי אפילו תיקון חד, אם מנהיגי העולם, מנהיגי שוק ההון וחברות הענק לא יעשו צעדים מתואמים למניעת גל ההלם.
 התרעות פיקוד העורף