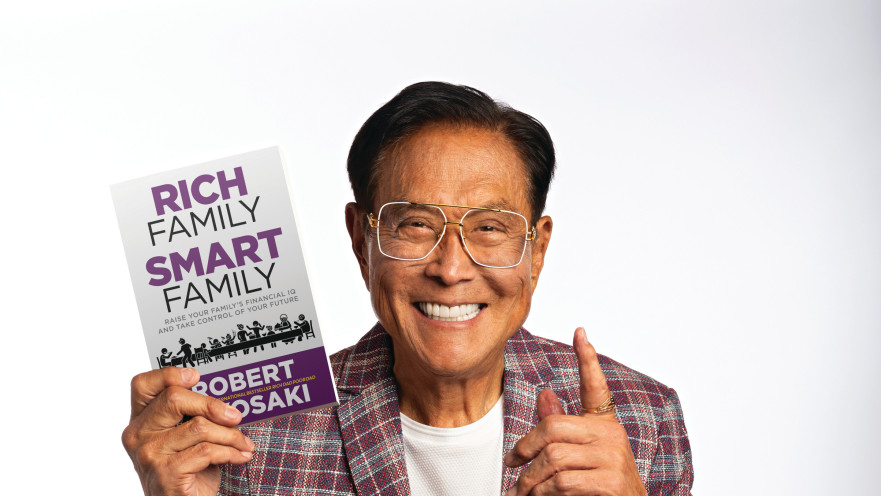
"היום, יותר מתמיד, ילדינו נדרשים ללמוד הרבה יותר מכפי שאנו למדנו אי פעם - ומהר. הם נדרשים ללמוד הרבה יותר מכפי שבתי הספר מוכנים ללמד. חינוך פיננסי וכישורי חיים מעשיים בענייני כספים חיוניים כדי להבטיח שילדינו ייהנו מכל סיכוי אפשרי לעתיד יצרני ומספק".
קיוסאקי, 79, הוא יזם ומשקיע הנחשב לאחת הדמויות המשפיעות ביותר בעולם בתחום החינוך הפיננסי. לאחר שירותו כקצין וכטייס מסוקי קרב בחיל הנחתים האמריקאי במלחמת וייטנאם, הוא נכנס לעולם העסקים והקדיש את חייו להנגשת הידע הפיננסי לציבור הרחב. ספרו "אבא עשיר, אבא עני" הוא מספרי הכלכלה האישית המצליחים והמשפיעים ביותר שנכתבו אי פעם.
מאז ראה אור לראשונה ב-1997, נמכר הספר ביותר מ-46 מיליון עותקים ברחבי העולם, תורגם ליותר מ-51 שפות והפך לרב מכר בינלאומי. הצלחתו הולידה את סדרת הספרים "אבא עשיר", שהשפיעה על מיליוני קוראים ושינתה את הדרך שבה אנשים חושבים על כסף, השקעות, יזמות ובניית נכסים.
כיום ממשיך קיוסאקי להרצות, לכתוב ולפתח תוכניות ללימוד חינוך פיננסי, מתוך אמונה כי חינוך פיננסי הוא המפתח לעצמאות כלכלית, לחופש אישי ולהצלחה בין-דורית.
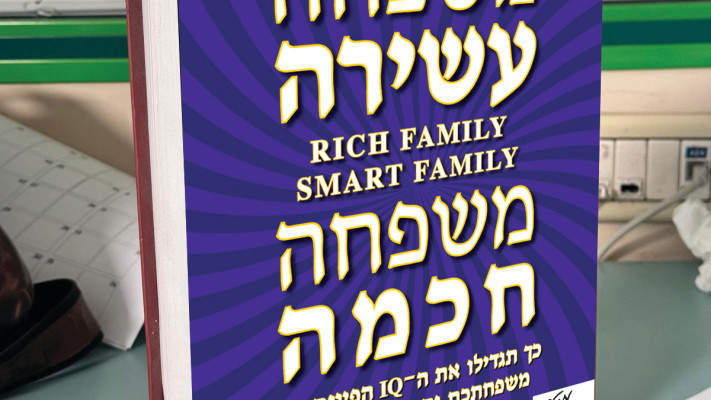
הספר "משפחה עשירה, משפחה חכמה" (RICH FAMILY SMART FAMILY) יצא באנגלית לפני שנה. בימים אלה הספר יוצא לאור בארץ בעברית (תרגום: שאול לוין, עריכה: רותי חזנוביץ), וניתן להשיגו בחנויות הספרים. באמצעות סיפורים אישיים, שאלות מעוררות מחשבה, כלים מעשיים ואבני יסוד לבניית IQ פיננסי, מראה קיוסאקי כיצד הורים יכולים להעניק לילדיהם ידע שבתי הספר כמעט אינם מלמדים, וכיצד גם הם עצמם ממשיכים ללמוד תוך כדי ההוראה. לדבריו, "המתנה הגדולה ביותר שהורים יכולים להעניק לילדיהם אינה כסף - אלא דרך החשיבה שתאפשר להם לייצר אותו".
"ההבדל העיקרי בין הספרים", מסביר כעת קיוסאקי, "הוא שב'אבא עשיר, אבא עני' חלקתי את הניסיון שלי מתוך כך שגדלתי עם 'שני אבות' וההשפעה הבלתי רגילה שהייתה לעובדה זו על אופן החשיבה שלי על כסף. ואילו הספר 'משפחה עשירה, משפחה חכמה' עוסק באינטליגנציה הפיננסית (Financial IQ) שלנו ואיך כל אחד מאיתנו, כולל אותי, יכולים להפוך חכמים יותר בכל הנוגע לכסף ואיך אנחנו יכולים לגרום לו לעבוד בשבילנו".
הספר החדש, הוא מדגיש, "מעודד משפחות ללמוד ולצמוח יחד ולקחת שליטה על העתיד הפיננסי שלהן. הוא מלמד על הכוח של מילים ועל למידת השפה של הכסף. האם אתה מבין את אוצר המילים, את המושגים של הכסף? אם לא, האם אתה מוכן ללמוד? אם כן, אז אתה יכול להיות בטוח שהאינטליגנציה הפיננסית שלך תלך ותעלה".
לכסף אין גיל
מתוך הספר: "מערכת החינוך שלנו מתמקדת בראש ובראשונה באוריינות מילולית. IQ גבוה פירושו אדם מוכשר באוריינות מילולית. לרוע המזל, מערכת החינוך שלנו אינה מציעה כמעט דבר בתחום האוריינות הפיננסית. נעשתה התקדמות מסוימת במישור הזה, אבל נותרה עדיין עבודה רבה בכל הנוגע להנחלת אוריינות פיננסית לתלמידים. לדעתי, שני סוגי האוריינות חשובים. עובדים רבים כיום הנם אדונים לעצמם (free agents) יותר מאשר שכירים לטווח ארוך. ובעולם של אדונים לעצמם, נודעת חשיבות לאוריינות מילולית ולאוריינות פיננסית גם יחד".
כיום, מציין קיוסאקי, "בבתי הספר כמעט ואין חינוך פיננסי. חלק מבתי הספר בודקים את השטח ואפילו משתמשים במשחק CASHFLOW שפיתחנו כדי ללמד ילדים על כסף. בין שאנחנו אוהבים זאת ובין שלא, כסף משפיע על כל אחד מאיתנו בחיי היומיום בעשרות דרכים שונות: במכולת, בקניית ציוד לבית הספר, בתשלום חשבון הטלפון, בתשלום שכר דירה או משכנתה ובבניית תקציב להוצאה בלתי צפויה. זאת גם הסיבה שנשיק בהמשך שני ספרים לתלמידי חטיבת הביניים העוסקים בכסף. מתוכנן לנו גם ספר המיועד לקוראים אפילו צעירים יותר".
יש לו גם עצה להורים: "קחו את הילדים שלכם איתכם לקניות בסופרמרקט כדי שיוכלו להתחיל להבין מחיר וערך. תוכלו להשוות מותגים, מחירים וכמויות. שבו עם הילדים כשאתם משלמים את החשבונות החודשיים שלכם כדי שיבינו את התהליך, את האחריות ולאן הולך הכסף שאתם מרוויחים. כמו כן, חשבו על קיומן של שלוש קופות חיסכון משפחתיות: אחת לחיסכון, אחת להשקעה ואחת לצדקה. לכל אחת מהן, לדעתי, צריך להיות תפקיד ב'חיי הכסף' שלנו. את רוב המבוגרים - הורים, מורים, מטפלים - לימדו מעט מאוד על כסף. לכן גם לפעמים קשה להורים לעזור לילדיהם לראות את התמונה הגדולה יותר, לראות עולם של הזדמנויות".
גם שכירים יכולים
מתוך הספר: "אבי המשכיל, אבי העני, אמר לא פעם, 'לך ללמוד, תקבל ציונים טובים ותמצא עבודה בטוחה עם משכורת טובה והטבות מצוינות'. אבי העשיר השיא עצה אחרת. הוא היה אומר, 'אני ממליץ שתלמד לבנות עסקים, אבל חשוב יותר, תלמד להיות משקיע'".
"אני אוהב לומר שהבנקאי שלי מעולם לא ביקש לראות את הציונים שלי", מסביר קיוסאקי את דבריו. "במקום זאת, הוא מבקש לראות את הדוח הפיננסי שלי. אם ציונים באמת משקפים את הלמידה וההבנה שלנו, אז יש להם ערך. אבל אני נוטה לייחס משקל רב יותר להבנת מושגים וליישום מה שלימדו אותנו ומה שלמדנו. לפעמים ציונים משקפים רק את היכולת של תלמיד לשנן ולחזור על המידע - מידע שאולי הוא אפילו לא מבין עד הסוף. זה לא עוזר לאף אחד. לפי תפיסתי, הבנה ויישום והיכולת לרתום את מה שלמדת כדי שיעבוד בשבילך - מנצחים את הציונים בכל יום מחדש".
נכס או התחייבות?
בספרו החדש קיוסאקי מתייחס גם לרצון של רבים מאתנו לרכוש בית, להיות בעלי נכס. הוא כותב: "בבית שגדלתי בו, אבי העני תמיד אמר, 'הבית שלנו הוא נכס וההשקעה הגדולה ביותר שלנו'. בביתו של אבי העשיר, הוא תמיד אמר, 'הבית שלך איננו נכס. ואם הוא ההשקעה הגדולה ביותר שלך, אתה בצרה כספית גדולה'...".
לתהייה שלי אם המרוץ של חלק גדול מאיתנו אחר רכישת דירה והשתעבדות למשכנתאות הוא בעצם טעות, עונה קיוסאקי ש"בארה"ב בעלות על בית תמיד הייתה קשורה ל'חלום האמריקאי'. הגאווה שבבעלות והפוטנציאל לעליית ערך ולרווח הון הם תמריצים חזקים. אבל בעולם של 'אבא עשיר' הבית שלך הוא לא באמת נכס עד שאתה מממש רווח, ובסופו של דבר מוכר אותו במחיר גבוה יותר ממה ששילמת עליו. עם זאת, הבית הזה כן מספק לך קורת גג ונותן לך ולמשפחתך מקום לחיות בו. ישנן הוצאות - מיסים, תחזוקה וביטוח - שצריך לשלם, וזו הסיבה שאנחנו קוראים לבית לעיתים קרובות 'התחייבות' ולא 'נכס'. האם הוא יכול להפוך לנכס? בהחלט".
"עם כל דולר שאנחנו מרוויחים, יש לנו בחירות שקשורות למה שאנחנו עושים עם הכסף הזה. קל להוציא אותו על דברים כמו בגדים, חופשות ומכוניות, וקשה יותר להשקיע בהתפתחות האישית ובחינוך הפיננסי שלך, שיעניקו לך כוח ויעצימו אותך כשתגרום לכסף שלך לעבוד בשבילך. אני חוזר כאן למודל שלוש קופות החיסכון שדיברתי עליו קודם: אנחנו צריכים תמיד להפריש חלק ממה שמרוויחים להשקעות. ההחלטה הזו, לאורך חיים שלמים, יכולה לקבוע אם תהיה עשיר או עני. שם טמון הכוח שלנו".
 התרעות פיקוד העורף