
הזינוק לא נשען רק על האפשרות שנוסעים בקו לדובאי ובקונקשנים למזרח יעברו לחברות ישראליות. השעיית הטיסות של Flydubai לישראל אמנם חיזקה את ההערכה הזו, אבל הסיפור רחב יותר: המשקיעים מעריכים כי גם בקווים אחרים ישראלים רבים עשויים להעדיף בתקופה הקרובה חברה ישראלית, הנתפסת בעיניהם כבטוחה ומבוקרת יותר.
כדי להבין כיצד אירוע תעופה חריג הופך בתוך שעות לאירוע בשוק ההון, ומה קובע אם מניה של חברת תעופה נענשת או דווקא מזנקת, שוחחנו עם רונן סולומון, מנכ"ל ומייסד altshare. לדבריו, "אירועי תעופה חריגים תמיד מזיזים מניות. השאלה היא לא רק מי היה מעורב באירוע, אלא מה בדיוק השוק מבין ממנו: האם מדובר בכשל נקודתי של חברה אחת, בבעיה של יצרנית המטוס, או באירוע שמערער את הביטחון בתעופה כולה. ההבדל הזה קובע מי נענש, מי מרוויח וכמה זמן ההשפעה נמשכת".

סולומון מזכיר כי ענף התעופה כבר עבר בשנים האחרונות טלטלה היסטורית. "הקורונה כמעט עצרה את התעופה העולמית, מספר הנוסעים קרס והחברות רשמו הפסדים של עשרות מיליארדי דולרים. אבל הביקוש חזר, וב-2024 התנועה האווירית העולמית כבר עברה את הרמות שלפני הקורונה. זה מלמד משהו חשוב על הענף: אנשים יכולים להפסיק לטוס לתקופה, אבל בדרך כלל הם אינם מפסיקים לטוס לצמיתות".
לדבריו, האירוע האחרון מחדד בדיוק את הנקודה הזו. Flydubai הייתה שחקנית משמעותית בקו שבין ישראל לדובאי, וגם שימשה עבור ישראלים שער קונקשן ליעדים נוספים. כעת, כל עוד החברה משעה את טיסותיה לישראל בזמן שהחקירה נמשכת, הקיבולת בקו נפגעת - אך הביקוש עצמו אינו נעלם.
"זה בדיוק מה שהבורסה תימחרה מיד", אומר סולומון. "כל עוד Flydubai אינה חוזרת לפעילות מלאה, פחות מושבים פירושם תפוסה גבוהה יותר, כוח תמחור טוב יותר ופוטנציאל לשיפור ברווחיות של החברות הישראליות. יש כאן גם אפקט פסיכולוגי: חשדנות כלפי חברה זרה אחת עלולה לזלוג לחברות זרות אחרות. גם חברה כמו איתיחאד, שמפעילה קו מאבו דאבי ושומרת על פעילות בנתב"ג, עלולה להיפגע מהסנטימנט הזה למרות רקורד תפעולי טוב בנתב"ג".
עם זאת, סולומון מדגיש כי התגובה הראשונית של המניה היא רק השלב הראשון. ההיסטוריה, לדבריו, מלמדת שהשוק מבחין די מהר בין אירוע מערכתי לבין אירוע נקודתי. "אחרי פיגועי 11 בספטמבר, השוק לא העניש חברה אחת אלא את הענף כולו. כשהמסחר בוול סטריט נפתח מחדש, מניות חברות התעופה קרסו בעשרות אחוזים, ובחלק מהמקרים ביותר מ-60%. השוק הבין מיד שזה אינו אירוע נקודתי, אלא איום על כל מערכת התעופה".
גם אסון לוקרבי, לדבריו, מדגים כיצד אירוע תעופתי יכול להאיץ משבר בחברה שכבר הייתה חלשה. בדצמבר 1988 התפוצצה טיסת Pan Am 103 מעל סקוטלנד לאחר שמטען חבלה הוטמן במטוס, ו-270 בני אדם נהרגו. "Pan Am הייתה כבר אז חברה חלשה פיננסית, ולכן הפיגוע לא היה הסיבה היחידה לנפילתה, אבל הוא העמיק את משבר האמון ואת הפגיעה בהכנסות. מעט יותר משנתיים לאחר מכן, כשהחברה ביקשה הגנה מפני נושים, המניה כבר נסחרה סביב דולר אחד וצנחה באותו היום בכשליש. זמן קצר לאחר מכן החברה חדלה לפעול".
המסקנה הפיננסית, לפי סולומון, ברורה: "אם השוק מבין שהאירוע מערכתי, הוא מוכר את הענף כולו. אם הוא מזהה אשמה אצל שחקן ספציפי, הוא מעניש אותו הרבה יותר מהמתחרים. ואם מתחרה נעלמת זמנית מקו מבוקש, הכסף יכול לזרום דווקא למניות של מי שנשארו עם המטוסים באוויר".
נקודה נוספת נוגעת ל-Boeing, יצרנית המטוס שהיה מעורב באירוע. בשנים האחרונות החברה התמודדה עם משבר אמון חריף, בין היתר בעקבות שתי התרסקויות 737 MAX ב-2018 וב-2019, שבהן נהרגו 346 בני אדם, וכן בעקבות התנתקות חלק מדלת במטוס של Alaska Airlines בינואר 2024. "האירועים הללו הובילו לכך שהמניה איבדה יותר מרבע מערכה בתוך פחות משלושה חודשים. המשבר תרם גם לטלטלה ניהולית שבסופה המנכ"ל דייב קלהון הודיע שיפרוש".
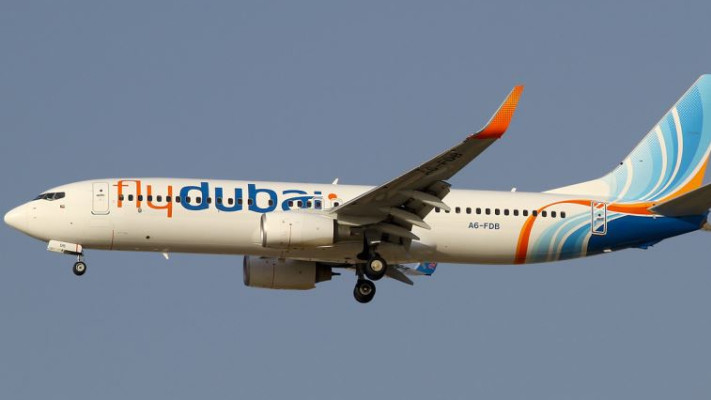
דווקא על הרקע הזה, סולומון סבור כי האירוע הנוכחי עשוי להתפרש אחרת מבחינת Boeing. "המטוס עבר צלילה קיצונית, ספג נזק משמעותי בזנב ובכל זאת נשאר שלם, חזר לשליטה ונחת בשלום. אם החקירה תאשר שלא היה כשל טכני, ושהמבנה והמערכות עמדו בעומס חריג, Boeing תוכל לראות בכך הישג הנדסי ותדמיתי בתקופה שבה כל אירוע הקשור למטוסיה נבחן בזכוכית מגדלת".
בטווח הקצר, סולומון רואה יתרון ברור לחברות הישראליות, ובעיקר לאל על, כל עוד Flydubai אינה חוזרת לפעילות מלאה. בטווח הבינוני והארוך, לדבריו, התמונה תלויה בתוצאות החקירה. "אם יתברר שזה אירוע נקודתי, חלק מהפרמיה במניות הישראליות עלול להיעלם כשהתחרות תחזור. אם יתברר שיש כאן בעיה עמוקה יותר של אבטחה, סינון או נהלים, חלוקת השוק יכולה להשתנות לזמן ממושך יותר".
"בסופו של דבר", הוא מסכם, "שוק ההון לא מתמחר רק אירועים. הוא מתמחר מי איבד אמון, מי קיבל את הלקוחות שלו ומי הצליח להוכיח דווקא ברגע הקשה ביותר שהמערכת שלו עובדת".
 התרעות פיקוד העורף