

סקרי הבחירות מצביעים על מרוץ צמוד, כאשר לא גוש הליכוד בראשותו של נתניהו ולא גוש השינוי צפויים להשיג את 61 המושבים הדרושים להקמת ממשלה בכנסת.
המצב הזה מעלה את האפשרות למשא ומתן קואליציוני מתמשך או אפילו סבב נוסף של בחירות. מאז המתקפה של חמאס בשבעה באוקטובר ב-2023, זינקה הבורסה בתל אביב ב-130%, והותירה את וול סטריט, שרשמה עלייה של 80%, הרחק מאחור. במקביל, התחזק השקל ב-25% - אחת מעליות הערך החדות ביותר של מטבע בעולם.
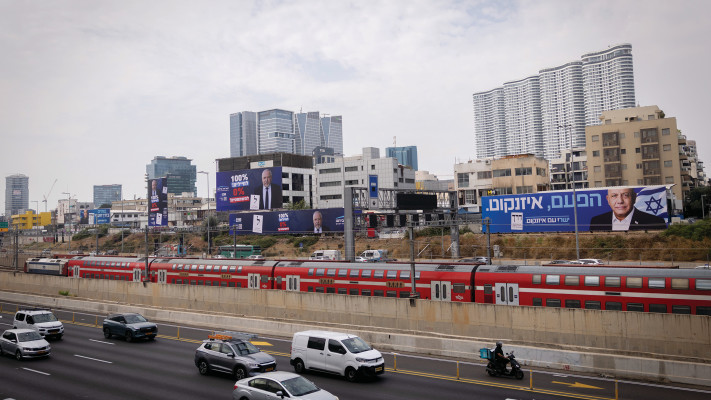
אנליסטים מייחסים חוסן זה של השווקים למגזר הטכנולוגיה הישראלי ולפריחה העולמית בתחום הבינה המלאכותית. גם ההוצאות הביטחוניות, שכמעט הוכפלו והגיעו ל-8% מהתוצר המקומי הגולמי, תרמו לצמיחה.
מכיוון שגם נתניהו וגם איזנקוט מתחייבים להמשיך להפעיל לחץ על חמאס ועל איראן, תשומת הלב של השווקים מופנית להבדליםהרחבים במדיניותם. לפי הערכות בנק ג'יי.פי מורגן (JPMorgan), השקל עשוי לנוע בשיעור של עד 3% בהתאם לתוצאות הבחירות. בבנק מעריכים כי ניצחון האופוזיציה, שעשוי לשפר את היחסים עם בעלות בריתה של ישראל במערב ולעצור את הרפורמה המשפטית, עשוי לחזק את השקל, בעוד שממשלה נוספת בראשות נתניהו עלולה להחליש אותו.
"הסוגיה המשמעותית ביותר היא מה תהיה משמעות תוצאות הבחירות עבור האזור," אמר צ'רלי רוברטסון, היועץ הכלכלי של Equity Bank. "אם נתניהו ייבחר מחדש, הדבר עשוי להגדיל את הסיכויים להסלמה נוספת מול איראן, בעוד שהפסד שלו עשוי להיתפס כגורם שיפחית את המתיחות".

עם זאת, המשקיעים אינם צופים בהכרח פגיעה בנכסים הישראליים אם נתניהו יישאר בשלטון. המניות ואיגרות החוב הפגינו חוסן לאורך שנות המלחמה והטלטלות הפוליטיות, וחלק מהמשקיעים ממשיכים להביע אמון בכלכלה ללא קשר לתוצאות הבחירות.
סרגיי דרגצ'ב, מחברת Union Investment, רכש איגרות חוב ישראליות לקראת הבחירות. "אנחנו אופטימיים מאוד בנוגע לאיגרות חוב של מנפיקים ישראליים לקראת הבחירות", אמר, והוסיף כי הן חשופות פחות לתנודות חדות וכי העימותים באזור צפויים בסופו של דבר להירגע.
הסיכונים עדיין ישנם
למרות העליות בשווקים, המשקיעים הזרים ממשיכים לנקוט משנה זהירות. נתוני חברת המחקר Copley Fund Research מראים כי שיעור קרנות ההשקעה העולמיות המחזיקות במניות ישראליות נמצא בשפל של כל הזמנים, לאחר שירד בחדות מאז 2023.

בדומה למניות, גם איגרות החוב הממשלתיות של ישראל רשמו עליות, והניבו תשואה של כ-30% בשנתיים האחרונות, יותר מפי שניים מהתשואה של מדדי השווקים המתעוררים המרכזיים.
חלק מהמשקיעים סבורים כי הסיכון המרכזי טמון בתוצאה שלא תאפשר הכרעה פוליטית ברורה, ותאריך את חוסר הוודאות הפוליטית. מצב כזה עלול לעכב אישור תקציבים, קידום רפורמות והשקעות.
מחקר של הבורסה בתל אביב, שבחן את עשר מערכות הבחירות האחרונות, מצא כי התנודתיות במדדי המניות המובילים עלתה בשיעור של עד 45% בשבועות שלאחר ההצבעה. עם זאת, הירידות הראשוניות נמחקו בדרך כלל בתוך חודש, והמדדים רשמו עלייה ממוצעת של כ-1.7%.
"מבחינתנו, הדרך הטובה ביותר לנצל את המצב היא באמצעות מדינות אחרות במזרח התיכון, ועבורנו לבנון היא מדד עקיף טוב לכך," אמר סמבור.
 התרעות פיקוד העורף