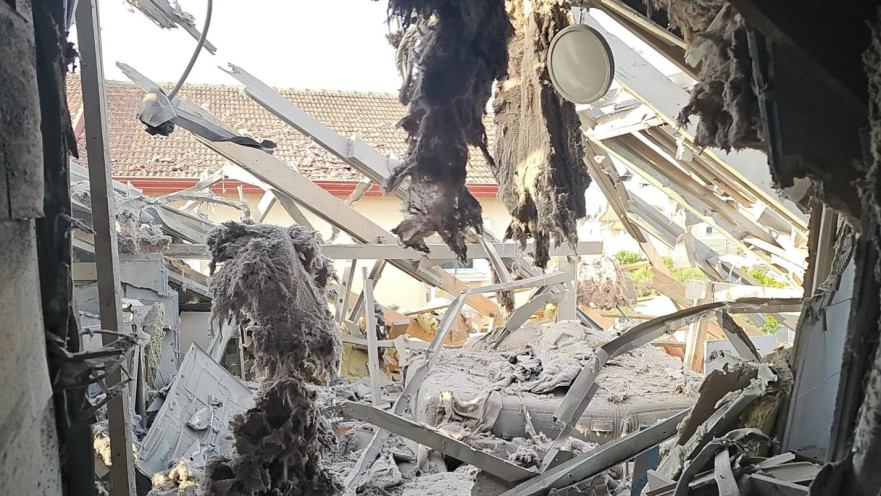
יש שאלה חשובה שכל בעל דירה בישראל צריך לשאול את עצמו לפחות פעם בשנה, אבל אף אחד כמעט לא חושב עליה: אם הבית שלי ייהרס מחר כתוצאה מטיל, רעידת אדמה או כל מפגע אחר, האם סכום הביטוח בפוליסה יכסה את בניית הדירה מחדש? לא לקנות דירה אחרת, לא לחשב כמה היא שווה בשוק וללא קשר ליתרת המשכנתה, אלא לבנות מחדש.
עולם הבנייה בישראל השתנה באופן דרמטי בשנים האחרונות. עלויות העבודה והחומרים התייקרו, וכך גם עלויות התכנון והביצוע. ובכל זאת, פוליסות רבות ממשיכות להתחדש כמעט באופן אוטומטי לפי אותו הסכום. בשנתיים האחרונות רוב הפוליסות בישראל נשחקו בשוויין. אם בעבר החישוב נעשה לפי 6,000 או 7,000 שקל למ"ר, הרי שבשנים האחרונות העלות כבר מגיעה לסכום שבין 10,000 ל-12,000 - ואלה סכומים של בנייה סטנדרטית.
במילים אחרות, אם יש לכם דירה של 100 מ"ר ועלות הבנייה שלה עד לא מזמן הסתכמה בכ-600,000 שקל, היום זה כמעט כפול. ולמרות זאת, הפוליסות נשארו עדיין במחירים הישנים, או במילים אחרות: רוב בעלי הדירות מכוסים בכ-40% פחות מעלות בניית הדירה. סכום הביטוח משקף את גבול האחריות של חברת הביטוח. אם הבית נהרס לחלוטין ועלות הבנייה מחדש היא מיליון שקל, אבל בפוליסה נקבע סכום ביטוח של 600,000 שקל, תצטרכו להוסיף את ההפרש.
לכן, סכום הביטוח שנקבע לפני שנים ולא נבדק מחדש עלול לא לשקף את העלות האמיתית של החזרת הבית למצבו הקודם. אני מעדיף לראות מבוטח שמשלם מעט יותר ומחזיק בכיסוי שמתאים לנכס שלו, מאשר מבוטח שחסך כמה מאות שקלים לאורך השנים ומגלה, ביום הקשה ביותר בחייו, שחסרים לו מאות אלפי שקלים כדי לחזור הביתה.
מי שחי בבית משותף צריך להכיר נקודה חשובה נוספת: ביטוח המבנה אינו משקף בהכרח את שווי השוק של הדירה. הוא מבוסס על עלות השיקום של המבנה, בעוד ערך השוק של הדירה כולל גם את מרכיב הקרקע. בתרחיש של רעידת אדמה קשה או פגיעת טיל, שבו הבניין נהרס ואינו ניתן לשיקום, הפער הזה יכול להפוך למשמעותי מאוד. זו הסיבה שקיימת בפוליסה אפשרות לרכוש “סכום נוסף בבית משותף" - סוגיה שכל בעל דירה צריך, לכל הפחות, לבחון אותה עם עצמו.
ביטוח דירה הוא לא רק חוזה משפטי שמתחדש מדי שנה. הוא צריך לשקף את הבית שבו אנחנו חיים היום, ולא את הבית שהיה לפני חמש שנים. כאן בדיוק בא לידי ביטוי הערך של סוכן הביטוח כאיש מקצוע: להכיר את המבוטח ואת הנכס, לשאול את השאלות הנכונות, לזהות שינויים ופערים ולהתאים את הכיסוי הביטוחי למציאות המשתנה. התפקיד שלנו אינו מסתכם בהנפקת פוליסה: עלינו לוודא שהכיסוי שנבחר אכן נותן מענה לסיכונים ולצרכים של המבוטח.
ביטוח נכון זה לא רק פוליסה שנמצאת במגירה, אלא כזו שנבחנת מראש, מותאמת לנכס ולצרכים של המשפחה, ונועדה לתת מענה אמיתי ברגע שבו נזדקק לכך.
 התרעות פיקוד העורף