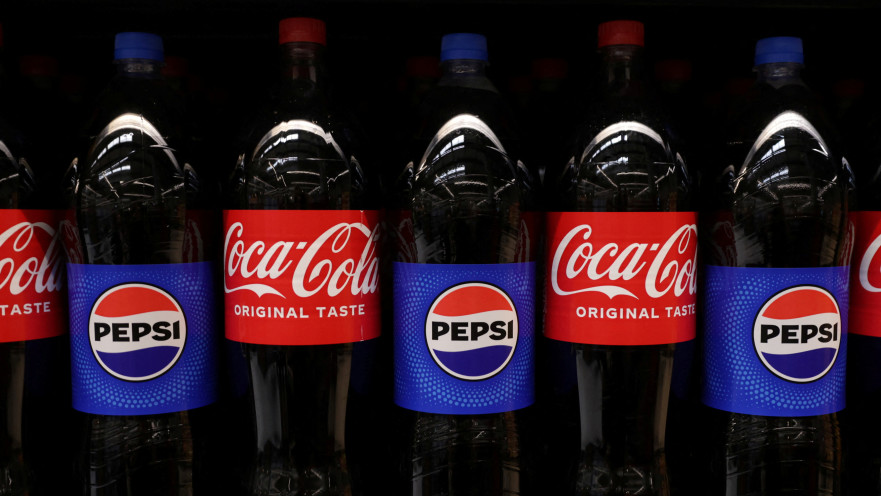
בזמן שהחברות נאבקות על מיליוני צרכנים, מניית קוקה-קולה זינקה בכ-34% בשנה ושווי החברה הגיע לכ-404 מיליארד דולר. מאחורי מלחמת המותגים מסתתר מאבק גדול בהרבה: מי באמת מחליט מה נשתה, ומה אפשר ללמוד מכך על השוק הישראלי?

יש מלחמות שמוכרעות בשדה הקרב, יש מלחמות שמוכרעות בקופות, ויש מלחמות שבהן הצרכן כלל אינו יודע שהוא משתתף. מלחמת הקולה היא כנראה הדוגמה המובהקת ביותר לסוג השלישי.
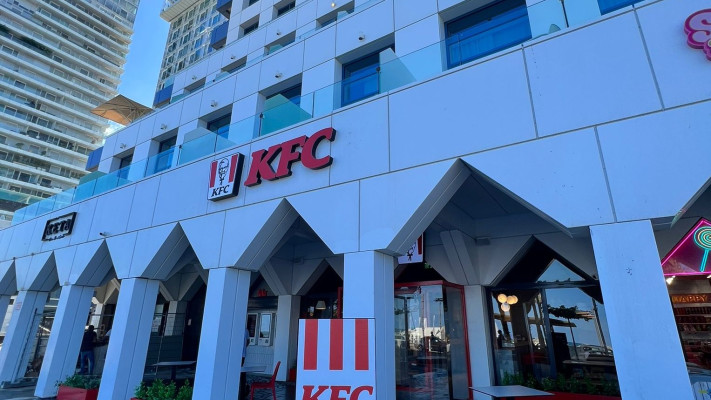
המעבר יחל בינואר 2027 וצפוי להסתיים באביב. עבור הלקוח זו אולי רק החלפה של משקה מוגז אחד באחר. עבור שתי ענקיות המשקאות מדובר בניצחון ובהפסד החורגים הרבה מעבר לערך המכירות של אותן מסעדות.
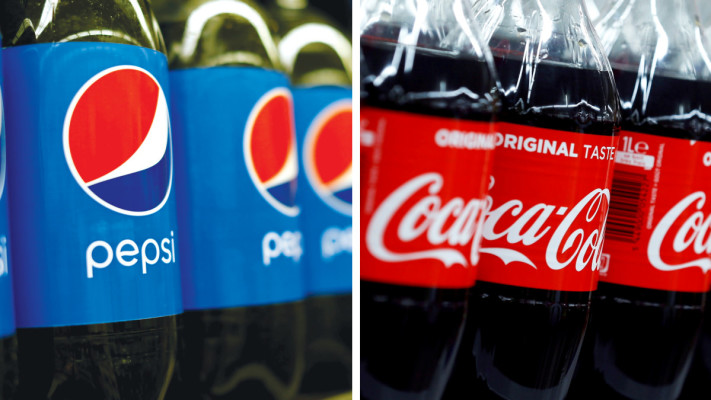
שוק של יותר מטריליון דולר ושתי ענקיות שנלחמות על כל לגימה
קוקה-קולה החזיקה באותה שנה בכ-17% מכמות המכירות הקמעונאיות העולמית של משקאות קלים. זהו נתח שוק ברמת החברה, הכולל את מכלול מותגיה, ולא רק את המשקה הנושא את שמה. הנתון ממחיש את עוצמתה בשוק שבו פועלים אלפי מותגים מקומיים ובינלאומיים.
בארצות הברית יחסי הכוחות בולטים במיוחד. לפי נתוני Beverage Digest לתשעת החודשים הראשונים של 2024, החזיק פורטפוליו המשקאות המוגזים של קוקה-קולה בכ-40% ממכירות הקטגוריה בקמעונאות, לעומת כ-27% לפפסיקו. יצרנית המשקאות Keurig Dr Pepper החזיקה בכ-24.5%.
מלחמת הקולה המפורסמת כבר אינה רק מאבק בין שני משקאות. היא מתנהלת בין קבוצות משקאות המחזיקות במגוון מותגים, יכולות הפצה, תקציבי פרסום עצומים וקשרים מסחריים עם רשתות הקמעונאות וההסעדה.
גם המבנה של השוק משתנה. צרכנים רבים מפחיתים צריכת סוכר, מחפשים משקאות פונקציונליים, עוברים למשקאות אנרגיה או מעדיפים מים. לפי Euromonitor, בשנת 2024 גדלה כמות המשקאות הקלים שנמכרה בעולם בכ-3% בלבד, בעוד שקטגוריית המשקאות המוגזים מופחתי הסוכר צמחה בכ-7%.
כך נוצר מאבק כפול: קוקה-קולה ופפסי נלחמות זו בזו, ובמקביל שתיהן צריכות להתמודד עם השינויים בהרגלי השתייה של הציבור.

האימפריה של קוקה-קולה נבנתה גם מחוץ לסופרמרקט
קוקה-קולה הבינה כבר לפני עשרות שנים את הערך האסטרטגי של שוק ההסעדה. מסעדות מזון מהיר, בתי קולנוע, אצטדיונים, מתחמי בילוי, בתי מלון ורשתות בתי קפה הם הרבה יותר מערוצי מכירה. הם מקומות שבהם נוצרים הרגלים, חוויות וזיכרונות צרכניים.
העיקרון המחקרי מוכר מעולמות התנהגות הצרכנים: חשיפה חוזרת, זמינות גבוהה והקשרים חיוביים עשויים לחזק מוכרות והעדפה למותג. אולם חשוב להבחין בין העדפה חופשית לבין רכישה הנובעת מהיצע מוגבל.
במסעדה שבה מגישים קוקה-קולה בלבד, צרכן שביקש משקה מוגז עשוי לבחור בקוקה-קולה גם אם היה מעדיף פפסי. מכירה כזאת תירשם כהצלחה מסחרית, אך אינה מעידה בהכרח על נאמנות למותג. וזה בדיוק הכוח של הסכמי הבלעדיות. הם אינם רק מגדילים את המכירות של המשקה הנבחר. הם עשויים למנוע מהמתחרה את האפשרות להגיע לצרכן באותו רגע.
כש-KFC עוברת צד, פפסי מאבדת יותר ממכירות
ההחלטה ממחישה כיצד הסכם אספקה אינו מבוסס רק על פופולריות המותג. רשתות גדולות בוחנות את מגוון המוצרים, תנאי הרכישה, ציוד המזיגה, התמיכה התפעולית, החדשנות והיכולת של הספק להשתלב באסטרטגיה העסקית שלהן.
ההשפעה הישירה על רווחי פפסיקו עשויה להיות מוגבלת ביחס להיקף פעילותה העולמית, כפי שמעריכים גם אנליסטים בשוק האמריקאי. אבל מבחינה אסטרטגית היא מאבדת אלפי נקודות מפגש עם צרכנים. חשוב גם לזכור שלא מדובר בנטישה עולמית של KFC את פפסי. ההסכם החדש מתייחס לארצות הברית, בעוד שבשווקים בינלאומיים אחרים נמשכת השותפות עם פפסיקו.
הפפסי יוצאת מהעוף ונכנסת לסנדוויץ'
המהלך היה חשוב במיוחד משום שההסכם לא עסק רק במשקאות. פפסיקו הציעה לרשת שיתוף פעולה רחב יותר, שכלל גם את פעילות החטיפים של Frito-Lay, ציוד חדש והתייעלות במערך האספקה. זהו אחד השינויים המעניינים בתחרות בין ענקיות המשקאות. בעבר המאבק התמקד במידה רבה בעוצמת המותג וביכולת למשוך לקוחות. כיום העסקאות הגדולות כוללות סל רחב של תנאים מסחריים, שירותים ותמיכה בזכיינים.
המציאות הזאת מבהירה עד כמה ההסכמים ההיסטוריים אינם חסינים. גם שותפות שנמשכת עשרות שנים יכולה להסתיים ברגע שבו רשת גדולה מאמינה שספק אחר יציע לה ערך מסחרי גבוה יותר.

לא רק על המדף: גם וול סטריט מרימה כוסית לקוקה-קולה
בזמן שקוקה-קולה מרחיבה את אחיזתה בענף ההסעדה, גם שוק ההון מעניק לה רוח גבית. מניית ענקית המשקאות זינקה בחמשת ימי המסחר האחרונים בכ-6.6%, והשלימה עלייה מרשימה של כ-24.9% מתחילת 2026. ב-12 החודשים האחרונים עלתה המניה בכ-34.3%. ביום שישי האחרון, 16 באוקטובר, ננעלה המניה במחיר של 93.90 דולר, ושווי השוק של החברה הגיע לכ-404 מיליארד דולר. ביום המסחר האחרון לבדו עלתה המניה בכ-2.1%.
מדובר בביצועים מרשימים במיוחד לחברה ותיקה הפועלת בענף מוצרי הצריכה, ולא בחברת טכנולוגיה צעירה המבטיחה לשנות את העולם. מותג שנולד לפני יותר מ-140 שנה ממשיך לייצר עניין משמעותי בקרב משקיעים, גם בתקופה שבה שוק המשקאות המסורתי נדרש להשתנות ולהתחדש.
חשוב להדגיש שלא ניתן לייחס את העלייה במניה להסכם עם KFC בלבד. למעשה, לאחר פרסום ההודעה נרשמה במניה תגובה יומית מתונה יחסית, והעלייה השבועית משקפת מגמה רחבה יותר בשוק ההון.
אולם הצירוף בין התחזקות המניה לבין הזכייה בחוזי אספקה אסטרטגיים מעניין בפני עצמו. קוקה-קולה אינה מסתפקת בשמירה על נאמנות למותג ותיק. היא ממשיכה להרחיב את ערוצי ההפצה שלה, לחזק את נוכחותה בשוק ההסעדה ולפעול במגוון קטגוריות משקה. בשעה שיצרנים אחרים נאבקים כדי להיכנס למדף נוסף, קוקה-קולה מצליחה להכניס את מוצריה לאלפי מסעדות בהחלטה מסחרית אחת.
מקדונלד'ס: הסיכון הגדול נמצא דווקא אצל השותפים הוותיקים
אולם שוק המשקאות משתנה. רשתות ההסעדה אינן מסתפקות עוד במבחר המסורתי של קולה, משקאות מוגזים ומים. הן מזהות ביקוש למשקאות אנרגיה, משקאות מיוחדים ומוצרים בעלי זהות צעירה וחדשנית.
גם מקדונלד'ס בוחנת את הרחבת פעילות המשקאות שלה. אין פירוש הדבר שהיא עומדת לעבור לפפסי, ולא פורסמה הודעה על כוונה כזאת. אבל עצם הרחבת האפשרויות המסחריות מלמדת שהמעמד של ספק המשקאות המסורתי כבר אינו מובן מאליו כפי שהיה בעבר. השאלה אינה רק מי יספק את המשקה המוגז, אלא מי ישלוט בקטגוריית המשקאות כולה.

ישראל: מדינה קטנה, נאמנות גדולה לקוקה-קולה
בישראל מלחמת הקולה מתנהלת בתנאים שונים. קוקה-קולה נהנית כאן ממעמד יוצא דופן, המשלב עוצמת מותג בינלאומית עם מערך ייצור והפצה מקומי, נוכחות רחבה בנקודות המכירה והשקעה מתמשכת במיתוג.
החברה המרכזית למשקאות, המייצרת ומשווקת בישראל את מוצרי קוקה-קולה, ממשיכה להוביל את שוק המשקאות הקלים המקומי. על פי סקירת Euromonitor לשנת 2025, החברה שמרה על מעמדה כמובילת השוק, בעוד שטמפו, המשווקת בישראל את פפסי, בלטה כחברה הדינמית ביותר מבחינת צמיחה והתפתחות.
אבל צמיחה של מתחרה אינה בהכרח שינוי ביחסי הכוחות. פפסי אמנם פועלת להרחבת נוכחותה בשוק המקומי, אך קוקה-קולה ממשיכה ליהנות מעוצמת מותג וממערך הפצה שהופכים אותה לגורם המרכזי בקטגוריית הקולה בישראל.
בשוק הישראלי הצליחה קוקה-קולה להפוך ממותג משקאות לסמל צרכני. היא חלק מתרבות הבילוי, מארוחות משפחתיות, מחוויות פנאי ומאירועים חברתיים. הנוכחות המתמשכת שלה בחיי היומיום מחזקת את תחושת המוכרות ויוצרת יתרון שקשה מאוד למתחרים לשחזר באמצעות מבצע מחיר או קמפיין פרסומי נקודתי.
הדומיננטיות של קוקה-קולה אינה נשענת רק על המדף בסופרמרקט. היא ניכרת גם בנקודות המפגש של הצרכן הישראלי עם שוק ההסעדה, במסעדות, במתחמי בילוי, במזנונים, בבתי קולנוע ובאירועים. בכל אחד מהמקומות האלה נוכחות המשקה יוצרת עוד הזדמנות לצריכה ולעוד חשיפה למותג. בישראל, כמו בעולם, כדאי להבחין בין הצרכן שבוחר קוקה-קולה מתוך העדפה ברורה לבין הצרכן שקונה אותה מפני שזוהי האפשרות הזמינה עבורו.
השאלה שהצרכן הישראלי כמעט אינו שואל
כאשר אנחנו בוחרים רשת מזון, אנחנו בודקים לעיתים את מחיר הארוחה, גודל המנה, איכות המוצרים, הניקיון והשירות. לעומת זאת, כמעט איננו מתייחסים לזהות ספק המשקאות, אף שגם היא עשויה להשפיע על המחיר, על מגוון האפשרויות ועל חוויית הצריכה.
הסכמי אספקה גדולים יכולים לאפשר לרשתות להשיג מחירים משופרים, ציוד ושירות יעילים יותר ותמיכה שיווקית. לא כל הסכם בלעדיות פוגע בצרכן, ולעיתים הוא אף עשוי לסייע להוזלת העלויות. מנגד, כאשר המגוון מצטמצם, נפגעת האפשרות לבחור בין מותגים מתחרים באותה נקודת מכירה. השאלה הצרכנית היא לא רק כמה משקאות נמכרים, אלא כמה אפשרויות אמיתיות עומדות בפני מי שרוצה לקנות משקה.
בענף הקמעונאות נהוג למדוד נתחי שוק לפי מכירות כספיות או כמותיות. אולם בשוק המשקאות ראוי להתייחס גם למדד נוסף: שיעור נקודות המכירה שבהן למותג יש נוכחות בלעדית או עדיפה. המדד הזה יכול להסביר מדוע מותג מצליח להמשיך ולהתחזק גם כאשר המתחרים משקיעים בפרסום, במבצעים ובחדשנות. הצרכן יכול להעדיף את המתחרה, אבל הוא לא תמיד יכול לקנות אותו.

ומילה אחרונה על המבורגר, טלוויזיה וקוקה-קולה
כך עשוי להיווצר מצב עסקי מעניין: מי שמשקיע בערוץ הטלוויזיה המתחרה יהיה, באמצעות רשת המזון המהיר שבבעלותו, גם לקוח משמעותי של קבוצת המשקאות הנשלטת בידי בעלי הערוץ המתחרה.
אין בכך כדי להצביע על אפשרות מעשית להחלפת ספק במקדונלד'ס, מהלך שעשוי ממילא לדרוש אישור מהרשת העולמית. אבל אחרי ש-KFC הוכיחה שגם ארבעים שנות שותפות אינן מבטיחות דבר, מעניין יהיה לראות כיצד ייראו יחסי הספקים והלקוחות בשוק ההסעדה הישראלי בעוד כמה שנים. כי במלחמת הקולה, לפעמים השאלה החשובה ביותר אינה מי רוצה לשתות קוקה-קולה, אלא מי מחליט מה יוגש לו בכוס.
 התרעות פיקוד העורף